


8月17日,a2 牛奶公司发布2026财年(截至6月30日)全年业绩:跨境婴配粉在华市场份额攀升至19.5%,全家营养业务中国区营收同比上涨71%。在中国婴配粉大盘几乎停摆的背景下,这组反向数字背后,是乳企"全生命周期营养"第二曲线的一次真实兑现。
婴配粉这门生意,增量正在从"抢宝宝"挪向"抢一个家庭的全生命周期"。
过去几年中国新生儿数量一路走低,整个婴配粉市场价值去年只微增0.7%,几近零增长。可就在大盘几乎不动的时候,a2 牛奶公司8月17日交出的2026财年成绩单里,有一组反向数字:全家营养业务在中国及亚洲区,涨了71%。
对乳业、婴配、跨境保健品的品牌方来说,这组数字值得细看。a2 没有在"抢宝宝"这条越来越挤的赛道上死磕,而是把增量押在了"把一个人从0岁服务到老"这条更长的线上。
19.5% 的基本盘:稳在 A2 心智上
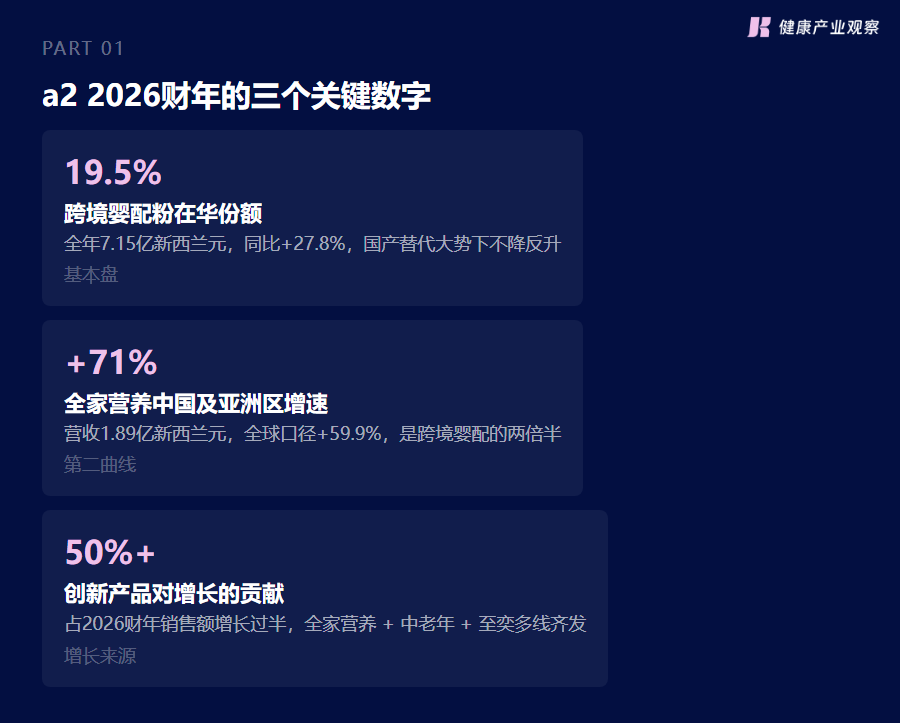
2026财年,a2 全年总营收19.75亿新西兰元,同比增长12.4%;中国及亚洲区贡献14.48亿新西兰元,增长11.2%。撑起这个基本盘的是跨境婴配粉——7.15亿新西兰元销售收入,同比涨27.8%,在华市场份额爬到19.5%,接近五分之一。
这个数字放在"国产替代"的大背景下并不寻常。飞鹤、伊利、君乐宝们在渠道下沉和本地化配方上持续反超,国产婴配粉份额一路走高,可 a2 的跨境婴配不降反升。支撑它的,是二十多年没动摇过的品牌底子。
a2 创立于2000年,由新西兰科学家科兰·克劳克兰创办,创立之初就只做一件事:A2型蛋白质牛奶。普通牛奶同时含A1、A2两种β-酪蛋白,a2 通过DNA检测筛选奶牛,只取产A2型蛋白质奶源的牛。这个"只做A2"的定位,让它在超高端婴配粉里占住了一块极窄但极稳的品类心智——认A2蛋白质的消费者,很少会切换到别的品牌。
2012年,a2 委任中国农垦为大中华区经销商进入中国;2017年,"至初"中文标签配方完成注册,从此跨境加中标两条腿走路。两条渠道的分工也清晰:中标奶粉走线下母婴店和商超,和国产品牌正面竞争;跨境奶粉走电商,吃"原装进口"的心智溢价。去年四季度中标供应链一度中断,增长立刻迟滞,跨境业务却顶住了大盘——这也是 a2 敢把"全家营养"压在跨境基本盘之上的原因。
71% 的第二曲线:把信任跟着人变老
全家营养是这份财报里格外显眼的数字:中国及亚洲区营收1.89亿新西兰元,同比涨71%;全球口径下,全家营养系列全年营收涨59.9%——增速是跨境婴配的两倍半。
时机对应着人口结构的节点。婴配粉见顶的同时,家庭两端的需求都在扩容:中老年奶粉对应银发人群,儿童营养补剂对应"精准喂养"升级。a2 的至奕系列切入儿童营养补剂,三款中老年奶粉切入银发赛道,往一个家庭的两头走。
这条曲线的形成,靠的是三个有节奏的动作。
先是产品逻辑平移——把婴配粉的研发和渠道思路,搬到更大的年龄层。2025财年推三款中老年奶粉、一款3岁以上儿童奶粉;2026财年加推儿童营养UHT新品,三季度发布"至奕"系列覆盖免疫、肠胃、脑眼、抗敏四类需求,母婴店加电商双渠道同步铺开。
再是新品接得住增长。财报披露,近年来创新产品贡献了2026财年销售额增长的50%以上——也就是说,a2 这12.4%的总增长里,一半多来自新推的SKU,而非老品自然放量。
更关键的是节奏。它没把"全家营养"做成一堆SKU的堆砌,而是顺着消费者的生命周期递推:在母婴店里,至奕儿童营养补剂和紫白金婴配粉摆在同一排货架上;一个家庭里,孩子的奶粉和爷爷的奶粉开始来自同一个品牌。A2蛋白质积累下的信任,顺着消费者的生命周期在延续。
a2 2026财年三个关键数字:19.5% / +71% / 50%+
Pokeno 工厂:第二曲线的底盘
2025年9月,a2 完成对新西兰北岛 Pokeno 工厂的收购。这是近二十年新西兰新建的婴配粉工厂,采用 GEA 喷粉塔和鲜奶一次成粉的湿法工艺——鲜奶在喷粉塔里一次喷成粉,直接灌装成 a2 成品,这个环节过去要经代工厂转手。更关键的是,工厂附带两款已通过中国新国标注册的中文标签婴配粉配方:至初启润、至初有机至淳,均定位超高端,预计今年下半年上市。
这次收购的实质,是 a2 在中国市场从"依赖代工"转向"自主供应"。过去中文标签奶粉主要靠代工,产能和品控自主权不在自己手里,上财年四季度中标供应链一度中断,业务直接迟滞。收购完成后,a2 同时握住自主产能、注册配方、中国市场准入资格三个关键要素——这是多品类扩张的底盘,也是它敢把第二曲线铺到全家营养的底气。
这条"全家营养"的路,怎么走
对飞鹤、伊利、君乐宝们来说,从婴配粉延伸到儿童、成人、中老年奶粉,是几乎必然要走的路——婴配粉大盘见顶是行业共识,a2 用71%的增速把这条路的确定性坐实了。
但 a2 有一个别人拿不走的起点:它的全家营养,是从"只做A2蛋白质"这个品类心智里长出来的,不是凭空开一个新品类。消费者买 a2 的中老年奶粉,买的是二十多年A2心智的延伸。没有品类锚点的乳企直接铺全家营养,大概率只是给货架多添几个SKU,长不出71%。
把 a2 的打法拆成一句能执行的话:先有一个撑得住基本盘的品类心智,再顺着这个心智做年龄层延伸,最后用自主供应链托底。三条里,供应链容易补,方向也容易下决心,难的是品类心智——它不是一两年能立起来的。
但一个现实是,a2 这条路还在验证中。全家营养71%的增速建立在一个相对小的基数上——1.89亿新西兰元,在中国区14.48亿的盘子里只占一成出头。第二曲线能不能从"高增速"长成"大体量",要看下半年两款超高端中标配方上市后的动销。
健康产业观察认为,a2 这份财报回答了一个悬在乳企头上的问题:当婴配粉见顶,增长的下一站在哪?答案是顺着消费者的生命阶段向外延伸,用"全生命周期营养"接住一个家庭一生的需求。
a2 首席执行官 David Bortolussi 在财报里把接下来的新品发布称为"公司历史上最大规模的新品发布周期",涉及婴配粉、全家营养、液态奶多个品类,并预计下一年度实现中个位数百分比的营收增长与盈利能力提升。
19.5%的跨境份额逼近两成,20亿新西兰元的营收关口就在眼前——婴配粉见顶之后,a2 把下一程押在了一个人从出生到老去的整个生命周期上。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


