


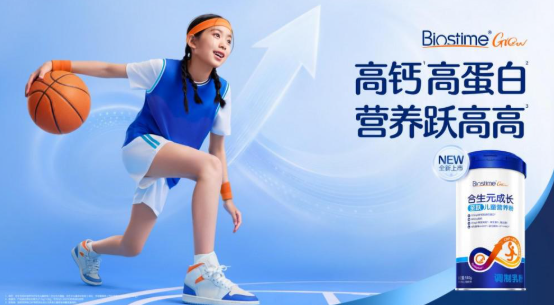
10 月 8 日,健合集团旗下合生元推出了一个面向 3-12 岁儿童的独立子品牌——“合生元成长”,同步上市的第一款产品是“合生元成长至跃儿童营养粉”,一款粉剂。
这不是合生元第一次进入 3-12 岁这一段。2022 年 4 月,它就发布过专为 3-12 岁定制的“合生元儿童成长奶粉”;2025 年 4 月又推出“大灌篮儿童奶粉”,今年 618 电商全渠道销售额同比增长 131%,目前在唯品会自营渠道的标价是 1432 元两罐。
按常规打法,一款卖得动的儿童粉之后,往往是加新段位、上新配方、换包装,沿着奶粉这条线往下走。但合生元这次选了另一条路:不在奶粉罐上继续延伸,而是单立一个品牌,第一款产品选了粉剂。
再看名字。2022 年那款叫“儿童成长奶粉”,这次立的品牌叫“合生元成长”——“成长”这两个字,从产品名里挪进了品牌名。
这个动作的背景是:儿童粉这个盘子,正在变小。
官宣之前的两个月
10 月 8 日这场官宣并非毫无铺垫。两个月前的 8 月 28 日,健合在北京办了旗下科学咨询委员会(H&H SAC)第五届学术交流会,主题就写着“3-12 岁儿童成长产品创新”,中国营养保健食品协会做学术指导。解放军总医院、中国营养学会妇幼营养分会的专家均有出席。
四条共识里,有一条直接点到了产品方向上:“未来儿童营养产品需摆脱单一功能导向,聚焦分龄需求与场景适配,打造差异化营养解决方案。”
中国营养学会妇幼营养分会主任委员赖建强的表述更具体:3—12 岁是生长发育关键期,得先做多维度评估,再做分龄干预,不能把所有孩子塞进同一个方案里。
更早的 8 月 11 日,北京还办过一场“孕婴童营养素养提升行动”,中国儿童中心协办,合生元跟京东健康一起做公益支持,42 场科普巡展同期启动。
三件事连起来:8 月 11 日做科普、8 月 28 日开学术会、10 月 8 日立品牌上产品。
为什么第一款产品不是奶粉
“合生元成长”第一款产品是粉剂。合生元奶粉线上的“大灌篮儿童奶粉”仍在销售。
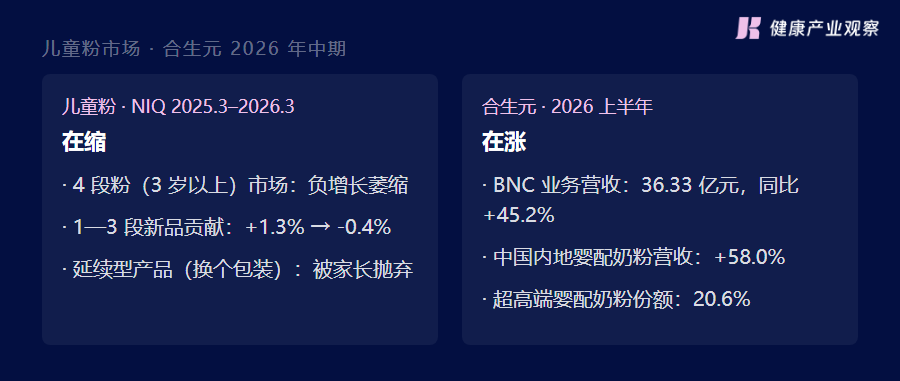
要理解这个选择,先看品类大盘。NIQ 尼尔森 IQ 的报告显示,2025 年 3 月至 2026 年 3 月,1—3 段奶粉的新品贡献已从 1.3% 的正增长缩水至 -0.4%,4 段粉市场同样呈负增长萎缩态势。
报告把原因归到形态本身:儿童没有变少,变弱的是“继续喝奶粉”这个理由——综合维生素、DHA 补充剂、益生菌、钙铁锌这些营养补充剂正在抢占儿童营养预算。它们形态更灵活(软糖、滴剂、咀嚼片)、场景更明确,且不需要冲调。
儿童粉内部也在分化。报告指出,针对特定成长需求的专业功能型产品仍有增长,而“就是把 3 段换个包装”的延续型产品,正在被家长抛弃。
合生元选粉剂,还有一个标准层面的原因。3 岁以上人群的儿童粉,走的是 GB 14880(食品营养强化剂使用标准)那套独立的清单和剂量边界——国家给 3 岁以上单划了一套规则,跟婴配粉国标不是一回事。
奶粉罐受工艺和标准双重约束,可添加的营养成分有明确清单;粉剂的标准框架更宽。品牌通稿里列了 9 条文献脚注,其中 5 条都在讲粉剂里能放而奶粉里不好放的成分,比如钙和优质蛋白打底、再叠加益生菌类微生态成分。
这也是单立品牌的一个现实原因:如果粉剂挂在“合生元儿童奶粉”名下,消费者很难分清两条产品线的界限。单立“合生元成长”,相当于在奶粉之外,给非奶粉类的儿童营养产品单独划了一块区域。
行业里对这条赛道的判断并不一致。看多的一方认为,专属标准体系落地后,儿童粉将进入强品牌新周期,成为奶粉行业的第二增长来源,而不再是婴配粉的延长线;NIQ 的数据看空,4 段粉在萎缩。两个方向相反的结论,指向的其实是同一件事:“换包装的延续型”在失去市场,机会在专业功能这一头。合生元这次的动作,走的正是 NIQ 指出的那条少数还在增长的路。
还要看另一个天然折扣:婴配粉的用户决策周期是 0-3 岁,共 3 年;儿童粉是 3-12 岁,共 9 年。一个品牌要在一个家庭里挂 9 年,中间跨过幼儿园和小学两个人生阶段,孩子的需求和家长的判断都在变。
它的家底和它的难题
合生元的基本盘在婴配粉。2026 年上半年,健合集团 BNC 业务(婴幼儿营养及护理用品)营收 36.33 亿元,同比增长 45.2%;其中中国内地婴配奶粉营收增长 58.0%,合生元在超高端婴配奶粉的市场份额升至 20.6%。同期集团总营收 86.96 亿元,BNC 占 41.8%。
渠道和会员体系是另一项资产。合生元把奶粉和营养品放在同一套会员体系里销售,渠道覆盖母婴店与电商两端,618 期间品牌电商全渠道销售额同比增长 56%。
另一组尼尔森数据提供了参照:国内母婴品类整体同比下滑 2.3%,普通配方牛奶粉下滑 2%,婴配羊奶粉下滑 12.2%,仅特殊医学用途配方奶粉保持 5.2% 的正增长。品类在收缩,健合的婴配粉业务却在增长。
独立乳业分析师宋亮对健合这一轮增长的解释更直接:收旧货、保渠道商利益、加强线下投入——三件事都指向存量盘整,而不是新赛道开辟。
婴配粉的盘子已经做稳了,但下一个增长点在哪里还没有答案。3-12 岁这块新牌子,是健合给出的第一个回答。
新名字的账
儿童粉的销量榜前面站着蒙牛、飞鹤、美素佳儿、伊利、爱他美。
这几个牌子有个共同点:几乎都是婴配段的头部。行业里的一种判断是,家长买儿童粉,本质上是把对婴配品牌的信任往下迁移。
信任迁移也不是自动的。合生元自己就是例子:超高端婴配奶粉份额 20.6%,儿童粉的榜单上却没有它的位置。婴配段的强势,并没有自动变成儿童段的排位。
新名字也不是从零开始。2022 年那款“儿童成长奶粉”就在 3-12 岁这一段用过“成长”两个字,这次把产品名提到品牌名,等于把上一轮产品攒下的认知接着用。但这笔认知是挂在奶粉上的,新品牌第一款产品是粉剂,中间还隔着一层要填。
竞品的节奏同样很快。蒙牛上半年在儿童粉上连推三款新品:3 月的慧聪明、5 月的 MLCT、7 月的 MNHi188,几乎每两个月一款。儿童粉这条赛道的新品密度,已经接近婴配粉的节奏。
还有几件事目前是空的:这款营养粉的价格、规格、进哪一类货架,都还没公开;产品的注册身份,公开渠道也查不到。它能走到哪一步,要等货架给答案。
新名字的建设成本,最后会记在这条产品线的账上。这笔账什么时候能平,下一个大促季的销量榜会给出第一个读数——不只是看它排在第几,还要看营养粉能不能真的接过儿童奶粉丢掉的那部分需求。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


