


益生菌的盘子里,接棒增长的已经不是它的主力类目。Early Data的数据显示:2026年上半年,情绪健康类益生菌销售额同比+27.0%,助眠类+66.7%,控糖类+78.0%;而作为品类基本盘的"肠胃健康",份额从2023年上半年的45.3%滑到2026年上半年的39.1%,三年让出去6.2个百分点。
这不是一个高增长赛道。整个口服营养品2026年上半年全渠道674亿元,同比+6.3%;59.68亿元的益生菌&益生元——功能性食品里较早跑出规模的一批——处在"稳定慢增长"区间。
拆开看,有一个更结实的结构变化藏在里面。
让出份额的,是需求最刚性的那一个
拿到份额的三个类目,个个都带着明确的"使用时刻"。
助眠对应睡前,控糖对应餐后,情绪对应压力时刻。它们都能被消费者安放进一天里的某个具体时点。"肠胃健康"是一个身体状态,不是时刻。
社媒侧的数据在印证同一个方向。小红书上"情绪管理"话题浏览量达到18.5亿,"降低皮质醇"话题参与人数同比增长29.9%,"血糖管理"话题浏览量同比增长124.1%。需求已经在消费者自己的语言里长出来了,只等货架上出现对应的产品。
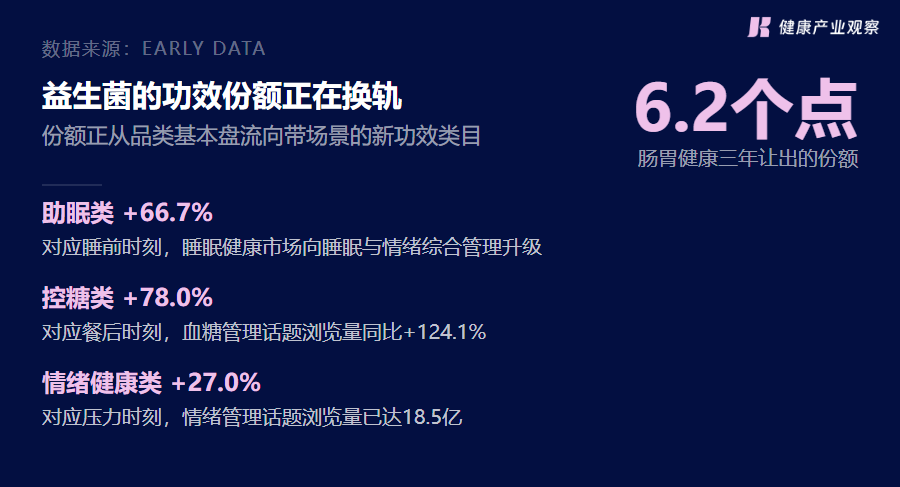
益生菌功效份额迁移(2026年上半年)|数据来源:Early Data
这个方向不只发生在益生菌身上。同一份数据里,把口径放宽到跨品类,助眠赛道以25.1%的同比增速居首;睡眠健康市场正在从单纯的"助眠"升级为"睡眠与情绪综合管理",甘氨酸镁、亚精胺两类新兴成分的销售额分别增长265%和699.2%,而南非醉茄、益生菌、茶氨酸这些被用在睡眠类产品里的成分,增速也都超过60%。
在这里,益生菌是以"成分"的身份出现的。同一株菌,放进不同的产品语境,对应的就是不同的人群和不同的购买理由。这既是品类扩张的机会,也是它份额结构被重排的一条线索。
功效换轨:从卖成分到解对题
这里要明白一个概念——功效换轨:一个成熟品类在成分和配方没有代际变化的前提下,把卖点从"我补了什么"切换到"你什么时候用、解决哪件具体的事",由此拿到的增量。
也就是说,增长逻辑已经从"卖成分"切到"找对人、解对题"。
在"卖成分"的叙事里,品牌要说服消费者先理解菌株编号、活菌数量、菌种分类;在"解对题"的叙事里,消费者只需要认出自己的那个时刻。对营养保健品这个品类来说,后者的转化链路短得多。
益生菌不是孤例。同一套叙事逻辑,在另一个品类上已经跑通过一遍。维生素2026年上半年78.06亿元,大盘稳步扩容。真正被单独拎出来说的是它的产品叙事——从"复合维生素均衡营养"这类成分型表述,转向高度场景化的生活化叙事:熬夜加班第二天的一粒、外卖族的每日营养保险、下班放下手机前先补一粒。
产品端也在跟着动。乐力把褪黑素与GABA、L-茶氨酸、甘氨酸螯合镁、VB6复配在同一款软糖里,用"复配"回答一个复合问题,而不是用一个成分回答一个宽泛的类目。
这一类场景化叙事产品的销售额增速是38.1%,维生素大盘整体是23.0%。两个数字放在一起,差出来的15.1个百分点说明:场景化不是文案层面的修饰,它在销售端能被量化。
维生素赛道的赵宜主踩的就是这个逻辑——分人群定制营养包,抖音销售占比超过九成,靠女士、男士专属大单品驱动。
品牌在配方端已经动起来了
把品牌放进来,格局的底层是稳的。大贸市场里,万益蓝份额稳定在23.4%,是这条赛道目前的参照系。位移主要发生在新锐身上——呜咔实验室、优美达都拿到了正向份额增长。跨境市场同期,钟根堂排名跃升12位,舒伯特、INNERHEALTH的份额持续提升。
规律藏在份额的分配里:在整体份额不涨的品类里,新锐的增长几乎都是"切"出来的,不是"扩"出来的。益生菌&益生元大盘59.68亿元、稳定慢增长,意味着有人多拿一个点,就一定有人少一个点。而"切"得动的方向,恰好是前面说的那几个带明确时刻的功效类目。
所以"肠胃健康份额下滑"和"助眠类+66.7%"是同时出现的——它们本来就是同一件事的两面。
落到配方端,动作看得更清楚。康恩贝的益生菌冻干粉走多菌株复配加益生元的路线,用一组菌株回答"日常肠道健康"这个已经很成熟的需求。
真正被单独拎出来说的,是那些直接切到新功效场景里的产品——万益蓝在2026年6月推出"益舒深休"深休益生菌,以自研菌株GOLDGUT®-LR99为核心,走肠脑轴通路;跨境品牌Life-Space的NeuroBiotic系列用长双歧杆菌1714(Probiobrain®)搭配L-茶氨酸,定位就是压力与睡眠场景。
华大营养的优美达益休则是植物乳植杆菌BGI-N6加动物双歧杆菌乳亚种A6的"晚安菌"组合,复配GABA、茶氨酸和酸枣仁粉。
这些产品的共同点是:配方从"补什么菌"转向"解决什么时刻的问题"。菌株还是那些菌株,但产品的定位、复配的成分、包装上的主视觉,都跟着场景走了。
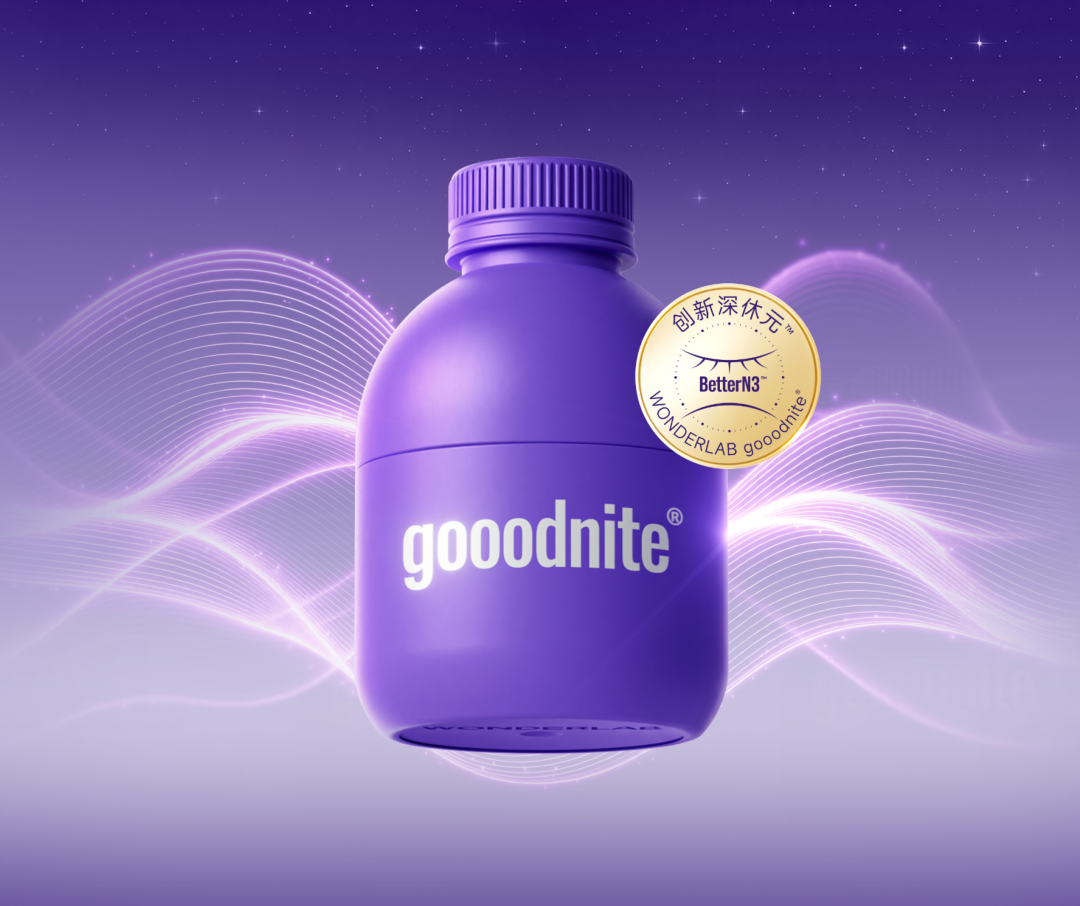
万益蓝「益舒深休」深休益生菌品页
单一成分补充的时代在退场,按人群、按时刻设计配方的营养包开始跑出来,"日常化消耗"正在变成品类扩容的引擎。
叙事可以换轨,证据得跟上
不过,换功效词这件事,有一个前提条件正在收紧。
2026年4月1日,国家市场监督管理总局与全国特殊食品标准化技术委员会发布推荐性国家标准《保健食品原料 益生菌》(征求意见稿)。这份文件填补了保健食品原料用益生菌质量标准的空白,其中两条与新功效叙事直接相关:菌株功效评价应在菌株水平进行,且至少获得一项人体试食试验的科学证实;益生菌剂活菌总数的出厂及保质期要求设定为不低于1.0×10¹⁰ CFU/g。
同年7月24日,国家市场监督管理总局发布《使用益生菌原料保健食品注册备案申报规定(征求意见稿)》,要求申报菌株应明确到菌株号,具有明确的生物学与遗传学背景,并提交遗传稳定性资料与安全性评估资料。
两份文件指向同一件事:功效词可以换轨,但每一个新词后面都要有能拿出来的证据。
对做产品的人,这句话的实操含义很具体——把卖点从"肠胃"挪到"睡眠"或"控糖"之前,先确认手上有没有支撑这个新方向的菌株级数据。
肠胃健康让出去的份额,不等于消费者的肠胃问题变少了。更接近事实的或许是:益生菌这个品类过去靠"含多少活菌、哪个菌株"建立专业感,这套语言在货架上很有效,但它没有回答"什么时候吃"。
助眠、控糖、情绪之所以能接棒,是因为它们天然带着时间戳。
益生菌&益生元59.68亿元的盘子,稳定慢增长叠加抖音31.9%的渠道集中度,意味着这个赛道接下来很难再靠铺渠道拿增长。下一个增量,大概率藏在"把功效换成时刻"这件事上——谁先让一组菌株数据对应上一天里的某个具体时点,谁就先拿到这一段的定价权。
对益生菌品牌来说,下一轮竞争拼的可能不再是菌株库的大小,而是你对消费者一天24小时的切分能力。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


