


8月14日晚间,康比特披露2026年半年度报告:营收4.46亿元,较上年同期下滑20.61%;归母净利润2381.58万元,增长56.83%;扣非净利润2288.64万元,增长67.65%;毛利率由32.21%提升至40.27%。同期,上游乳清蛋白WPC80价格从2020年的7500-8000元/吨涨到2026年的1.4万-1.5万元/吨,欧洲基准价近一年上涨120%-150%。全行业都在原料涨价里承压,康比特却交出"减收反增利"的成绩单。本文拆解这份答卷背后的三个动作:提价、结构优化、肌酸第二曲线,并回答一个问题——原料涨价之下,运动营养品牌的定价权到底从哪来。
营收掉了两成,利润反而涨了五成多——康比特这份半年报,在运动营养行业里显得另类。
同行都在被上游乳清蛋白涨价压得喘不过气。WPC80从2020年的7500-8000元/吨,涨到今年的1.4万-1.5万元/吨,欧洲基准价近一年翻了一倍多。
要知道,就在去年,康比特还是被原料涨价压垮的那一方——2025年全年营收保持增长,净利润却同比下滑55.85%,毛利率跌至32.84%。一年时间攻防互换,这份"减收反增利"才显得有分量。
蛋白粉是运动营养的基本盘。原料翻倍意味着每卖一桶都在被成本侵蚀,不涨价亏毛利,涨价丢份额,是全行业共同的两难。这种环境下康比特还能把毛利率从32%拉到40%,它做对了什么?
毛利率为什么能涨8个点
先看数字背后的动作。上半年运动营养食品板块收入3.88亿元,下滑7.75%,其中蛋白增肌类3.04亿元;但这块业务的毛利率反而升到41.68%,比上年同期高了8.72个百分点。营收缩了,毛利厚了,说明卖法变了——过去靠量堆规模,现在靠价格和结构调利润。
康比特在8月20日的机构调研里把这个逻辑讲得直白:自2024年下半年起,对乳清蛋白产品分阶段升级换代——配方迭代、剂型工艺、专利技术转化、口味优化,把产品价值做扎实了再提价;同时把资源往肌酸、蛋白棒、骨骼健康这些高毛利新品类集中。提价确实让一部分价格敏感型客户短期流失,对收入端形成阶段性干扰,但核心客户的留存和复购保持稳定。说白了就是"少卖一点、卖贵一点"——把流失的量让出去,把高毛利的结构稳住;而且公司在调研里还透露,上半年肌酸等新品一度断货,合同负债里压着经销商的预付款,量的收缩里既有主动取舍,也有供给跟不上的被动成分。
这个动作听起来朴素,做起来不容易。没有品牌力做支撑,涨价就是把市场份额让给对手;没有提前布局高毛利产品线,就算想调结构也没东西可调。不少品牌在原料平稳期靠低价冲规模,真到成本收紧时手里没有备选方案,要么硬扛亏损,要么硬涨丢客。
同样值得看的是费用结构。上半年销售费用下降16.5%,研发费用反而增长33.85%到2160.58万元(约0.22亿元)。行业承压期不少品牌在砍投放、保现金流,康比特把钱从营销端往产品端挪,方向是反着来的。这种逆周期投入短期看不到回报,但它解释了为什么肌酸这类新品能在今年集中跑出来——产品研发要打提前量,等的就是市场窗口打开的那一刻。
蛋白粉涨价,肌酸翻倍
如果说提价是守,那肌酸就是攻。
上半年肌酸产品收入3661.34万元,同比增长99.5%,接近翻倍,是这份中报里增速最快的单品类。这块增长不是老品换包装凑出来的——康比特单独拉了一条品类线,推出闪释肌酸,和纯肌酸、镁肌酸搭成矩阵,分别对应专业健身、大众运动、日常健康这三类人群。康比特把肌酸定位为第二增长曲线的突破口,8月20日机构调研中,公司透露下半年将加大肌酸的线上平台推广和线下健身工作室样板市场投入。
乳清蛋白和肌酸面对的是完全不同的成本环境和市场阶段。蛋白那边原料翻倍,打的其实是防守战;肌酸这边原料相对稳定、大众渗透率还在往上爬,是难得的增量市场。闪释肌酸用微粉化技术解决了传统肌酸冲泡繁琐的问题——以前健身老手能接受冲一杯粉搅半天,跑步、瑜伽、居家训练的新用户接受度不高。把"要冲、味冲"改成"直接吞、口感好",专业补剂的门槛拆掉一层,市场就大一截。
人群结构确实在变。运动营养不再是健身房重度用户的专属品类,非硬核运动人群的基数这几年持续扩大,他们的消费习惯和传统健身房用户完全不同——不懂也不想懂什么"一水肌酸加载期""碳水窗口期",但愿意为方便、好入口、不用折腾的产品买单。闪释肌酸踩的就是这个窗口:剂型做小了、吞咽门槛降低了、口味做顺了,原来的专业补剂就走进了大众运动包。
这其实也是近几年运动营养行业的一个共同方向:从"专业人士的补剂"往"普通人的健康消耗品"靠。汤臣倍健这类传统保健食品品牌也在往运动营养延伸,而康比特作为国内运动营养的老玩家,这次靠剂型创新抓住大众人群,和跨界品牌形成了差异化。
体重控制子品牌CPTFIT上半年收入419.12万元,增长284.57%,基数还小、增速亮眼;骨骼健康子品牌珍膝GMV月均复合增速24%,都是这个逻辑下的延伸——用新品类、新形态吃增量,而不是在蛋白粉红海里卷价格。能量补充板块上半年收入6230.36万元,报告期内累计落地150余场赛事、触达跑者160余万人次,能量胶和电解质粉客单价不高,但赛事场景稳定复购,和肌酸一起构成多曲线上的另一个小支点。
定价权不在渠道,在结构
把这几件事连起来看,康比特这份中报透露出运动营养行业正在发生的一次切换。
过去这个行业的竞争逻辑是"卖得多"——渠道铺得广、SKU堆得多、价格压得低,靠规模摊薄成本。这个逻辑在原料便宜、市场快速扩容的年代成立:WPC80长期维持在低位,品牌只要能铺到货、投得起流量,就能靠走量赚钱。但原料涨价把这个逻辑捅破了:成本端一收紧,没有定价权的品牌就开始亏钱,规模越大亏得越多。WPC80翻倍是否短期波动尚难判断,但未来几年蛋白原料成本维持高位的可能性不小,靠规模越来越难扛。
康比特的路径是把竞争从"量"转到"价"和"结构"——动态定价保住蛋白粉毛利底线,肌酸、CPTFIT、珍膝这些新品类接住增量,销售费用收缩给利润腾空间。提价、调结构、控费用三条线拧在一起,毛利率就从32.21%抬到了40.27%。
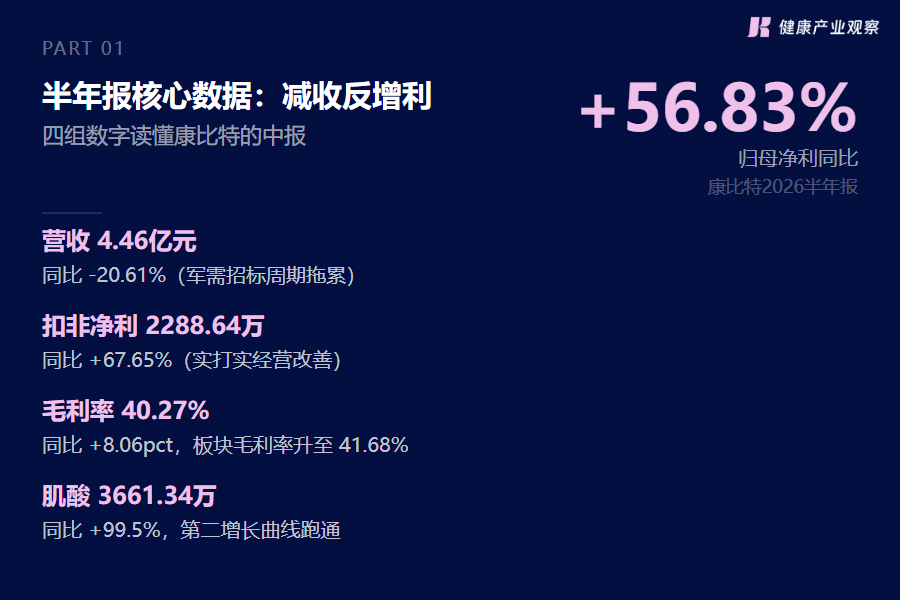
半年报核心数据:减收反增利
但"减收反增利"这份成绩单,也要拆开看。净利润的增长里,藏着一笔容易被忽略的账:上半年康比特全额收回了军需大额应收账款8991.93万元,冲回前期计提的信用减值损失236.25万元,而上年同期是计提损失676.28万元——这一进一出,对净利增量的贡献接近九成。换句话说,毛利率提升是经营面的真改善,但净利的高增速里,相当一部分来自军需回款带来的会计因素,不是提价也不是结构调出来的。剥掉这层,康比特上半年的主业利润只能算企稳,谈不上"大增"。这不算坏消息——军需回款质量改善,上半年经营现金流净额4478.57万元,上年同期还是-6247.43万元,基本盘是稳的;但把"利润是主动的"这句话说满,就过了。
健康产业观察认为,定价权从来不是渠道给的,也不是品牌自己喊出来的。它藏在产品结构里:能在守住基本盘的同时长出第二曲线、能在原料波动时不靠以价换量持续盈利的品牌,才有资格谈定价权。康比特的毛利率改善证明了这条路走得通,但利润的含金量,还要看肌酸和几个子品牌能不能把军需留下的营收缺口真正补上。
这份答卷也有另一半。军需业务上半年收入3072万元,受招标周期影响下降70%,按上年同期体量估算,仅这一项就解释了约六成的营收下滑。公司在调研里也明确,军需在手订单仍然稳定——掉的是交付节奏,不是订单。军需是康比特官网列明的三大业务人群之一,这块半年掉下去七成,短期指望补上缺口的,主要是肌酸和几个子品牌。公司自己也提示:上游原料价格波动、大众健身需求波动、新品培育周期较长,都可能对后续收入形成扰动。减收增利背后,营收规模确实缩了一截,肌酸和几个子品牌能不能把这块缺口真正补上,决定了这条路能走多远。
运动营养行业已经过了"谁进来都能分一杯羹"的阶段。康比特2001年成立,深耕运动营养二十多年,这次靠结构调整交出了反周期答卷,它的经验对整个国产运动营养阵营都有参照意义——原料涨价是全行业的压力,也是一次洗牌,扛得住结构调整的才能留下。
结构的账,总要靠时间来还。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


