


8月25日,寿仙谷披露2026年半年报:上半年营收2.76亿元,同比下降7.89%;归母净利润3687万元,同比下降43.76%。在药食同源被看作确定性赛道的当下,这家靠灵芝孢子粉和铁皮石斛起家的老字号,交出的却是营收连续第四年下滑的答卷。这份中报透露出背后的四层信号。
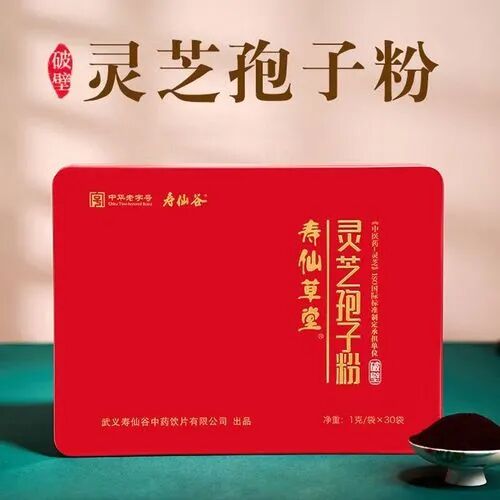
寿仙谷,浙江武义的百年老字号,灵芝孢子粉是它的名片,2017年登陆A股。这样的公司,本该是"高端滋补"叙事里的标准受益者。
但8月25日披露的2026年半年报,数字不太好看:上半年营收2.76亿元,同比降7.89%;归母净利润3687万元,同比降43.76%;扣非净利润2803万元,同比降21.74%。
毛利率76%的生意,半年净利掉四成。问题出在哪?这份财报里能看出来的东西,比一句"高端滋补不行了"复杂得多。
四年连降,"高端滋补"的故事还讲得通吗?
把时间线拉长,下滑不是今年才开始的。
2022年营收8.29亿元,2023年7.84亿元,2024年7.05亿元,2025年6.40亿元——四年连降。归母净利润的曲线更陡:2022年2.78亿元,2024年还有1.74亿元,到2025年只剩1817万元,一年内减少近九成。
2025年的下滑里有一个一次性的大头:子公司自查后补缴2022-2024年度税款及滞纳金,合计超过1.06亿元计入当期损益。管理层在业绩交流会上也承认,那是"承受巨大压力的一年"。
更扎眼的是另一个数字:2025年扣非净利润转负,亏损349万元——这是公司上市以来头一回。净利数字还能拿补税这个一次性因素来解释,扣非转负则说明,主业本身已经不怎么赚钱了。
所以2026年上半年净利再降43.76%,这个降幅是同比2025年同期算出来的。要先厘清一个口径:补税计入的是2025年全年损益,所以2025年上半年的净利并没有被它影响,基数并不低;而到了2026年上半年,下滑的账上又叠进了补税的余波——据半年报披露,净利下滑涉及补缴税款影响、政府补助减少和折旧增加,同期营收本身也在降。换句话说,这四成多的降幅,是多重因素叠在一起的结果,不是单一原因。
毛利率76%,净利率为什么只剩6.74%?
毛利率这么高,怎么会不赚钱?答案在费用。
2026年上半年,公司期间费用1.82亿元,费用率65.97%。毛利率再高,被费用率一扣,净利率就被压到了个位数——二季度净利率6.74%。
费用高只是表象。比费用总额更能说明问题的,是收入结构。
品类账:灵芝孢子粉类产品收入1.95亿元,占总营收约七成;加上铁皮石斛类,两个大单品撑起八成以上营收。灵芝孢子粉品类的毛利率长期维持在85%左右(据2025年年报披露),比公司整体毛利率还高出一截。单品集中是优势也是风险:主力产品增长放缓时,手里没有第二曲线能接。
区域账:浙江省内贡献1.77亿元,占总营收六成以上;省外线下收入占比不足一成。这门生意传统上靠区域渠道和熟人信任起家,走出去并不容易。线上是变量——互联网收入7143万元,已经占到总营收的四分之一左右,成了对冲线下收缩的关键通道。
研发砍四成、现金流转负:比营收下滑更危险的信号
2025年年报里,公司还在强调"科技立企",当年研发费用5163万元,同比增长6.67%,还主导制定了《中医药—破壁灵芝孢子粉》ISO国际标准。但到了2026年上半年,研发费用同比减少39.42%。
一边是毛利率76%的品类生意,一边是利润压力下先砍研发——这组动作放在一起,信号很清楚:利润表开始挤占自己的未来投入了。
这类公司的共同困境是:渠道费用降不下来,营收又上不去,能动的只有研发这种"来年才见效"的账。
存货也是个信号。2025年年报里,存货周转率降到0.63,公司自己也提示了"存货周转不畅"的风险。货压在库里,对现金流的占用是实打实的——2026年上半年,公司经营现金流净额为-3526万元,而去年同期还是1.23亿元,一正一负之间差了近1.6亿。
二季度扭亏:是节流,不是开源
单看第二季度,数字没那么难看:营收1.15亿元,同比降10.8%;扣非净利润298万元,去年同期还是亏损308万元,算是扭亏。
但扭亏的原因值得抠一下:二季度营收还在下滑,扭亏靠的是销售费用同比降15.22%、管理费用降7.05%这样的费用收缩,收入端并没有起色。
健康产业观察认为,寿仙谷这份半年报,其实是这个品类的一面镜子。
过去十年,这门生意的定价逻辑建立在三件事上:原料稀缺、送礼场景、信息不对称。这套逻辑在渠道红利期跑得很顺——高毛利撑得起高费用,高费用再买回更高的毛利。但当需求疲软、消费趋于理性时,循环就转不动了:营收上不去,费用降不下来,最后只能动"未来账"。
寿仙谷不是个例。把同赛道上市公司的财报放在一起看,靠高费用换高毛利的打法正在普遍承压,不少公司同样在利润和投入之间做选择。
高端滋补正在从"渠道生意"转向"研发生意"——谁能扛住这轮利润压力、把研发继续投下去,谁才有机会在下一轮品类竞争中拿到主动权。
高端滋补的"高端",到底是吃品类红利,还是品牌自己挣来的能力?寿仙谷的答案,恐怕要等研发投入恢复增长的那一天才能看到。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


