


9月1日,美国私募基金Yellow Wood Partners宣布以十亿美元从雀巢分拆收购其大众维生素、矿物质及膳食补充剂业务(Holistic Health平台),自然之宝、普丽普莱等7个品牌打包易主,交易尚待监管批准,预计2027年上半年交割。这是雀巢CEO费耐睿上任后剥离清单上的又一项资产,也是Yellow Wood又一次从全球消费品巨头手里接盘大众品牌。
同一个全球营养保健品赛道,一个月里发生了两件方向相反的事。
8月4日,宝洁以38亿美元买下美国高端补充剂品牌Thorne,在与联合利华、赫力昂的竞购中胜出。这个1984年创立、主打功能医学与运动营养的品牌,2026年销售额预计约6.5亿美元——买价接近其年销售额的六倍。
9月1日,雀巢把旗下大众维生素、矿物质及膳食补充剂(VMS)业务(Holistic Health平台)以十亿美元卖给私募Yellow Wood——7个品牌、年销售额十二亿美元、产品进入美国超过20%的家庭。卖价还不到一年的营收。
同样是营养补充剂资产,一个按近六倍年销售额成交,一个卖不到一年营收。定价逻辑正在分叉:高端的在溢价抢,大众的在折价出。
对国内跨境保健品行业来说,这不是远在北美的资本新闻。7个品牌里有两个是中国消费者熟悉的名字:自然之宝(Nature's Bounty)和普丽普莱(Puritan's Pride)。前者进入中国市场已近二十年,后者在跨境电商辅酶Q10赛道上长期占据一席。它们的下一任东家是谁、未来怎么运营,直接影响跨境渠道的品牌格局。
巨头正在"分拣"保健品资产
雀巢不是临时起意。
费耐睿(Philipp Navratil)2025年9月上任,一年时间,这已经是他剥离清单上的第四项资产:水业务与Platinum Equity组建合资公司、蓝瓶咖啡卖给大钲资本(Centurium Capital)、冰淇淋剩余股权交给Froneri,再加上这次的大众维生素。每一项剥离指向同一个逻辑——把资源往利润率更高、品牌力更强的业务上收,把大众品类交给专门经营者。
保健品这条线,分拣的标准很清晰:高端科学背书的留下,大众货架生意的出去。主打专业渠道和临床证据的Solgar、倍宜(Pure Encapsulations),各有细分心智的生命花园(Garden of Life)、Vital Proteins,都不在这次出售的名单上。被打包卖掉的7个品牌——自然之宝、普丽普莱、Osteo Bi-Flex、Ester-C、Nuun、Gard、Sisu——对应的是商超、药妆店、跨境电商货架上走量的维生素矿物质补充剂生意。
费耐睿的原话点出了本质:"这个品类已经变了,大众维生素业务需要有专门的经营者来运营"。翻译过来就是:在雀巢手里,它是"非核心资产";在专门的经营者手里,它是一门值得深耕的生意——这跟Yellow Wood的"Consumer Operating DNA"模式恰好吻合。
分拣动作不止雀巢一家。宝洁花38亿美元买Thorne,买的不是货架份额,是两样东西:功能医学与运动营养多年积累的科学背书,以及700万直面消费者的用户关系。这两样,恰恰是大众货架品牌缺的东西。全球营养品牌并购走到今天,钱往两个方向流:一头抢"专业信任",一头盘"大众货架",中间地带的品牌反而比较尴尬。
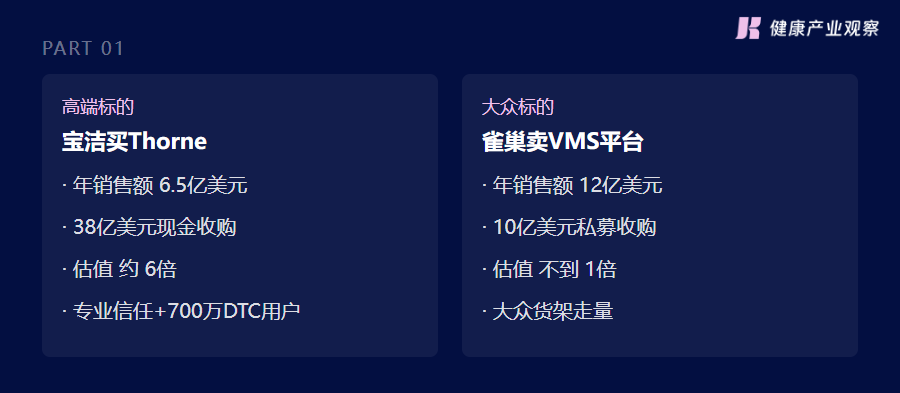
估值分叉:高端溢价成交 vs 大众折价出手
接盘的Yellow Wood,到底靠什么把"被扔的品牌"做活?
Yellow Wood不是头一回干这事了。从2019年算起,这是它六度从全球消费品巨头手里分拆收购,接过的盘来自拜耳、利洁时、联合利华和赫力昂。它手里的40多个全球品牌,几乎全是巨头"主动放弃"的大众资产:Q-tips、Suave、ChapStick、Dr. Scholl's、Caress、Pond's……
它的打法不靠"炒概念涨估值",靠的是一套被叫做Consumer Operating DNA的运营模式——把品牌从巨头里拆出来,独立运营、重做营销、补产品创新,再通过并购攒成平台公司,四到七年寻求退出。
用Suave的案例,能把这套打法看得比较清楚。2023年从联合利华手里接下北美洗护品牌Suave时,它是一个多年下滑的大众洗护品牌,产品全在5美元以下、走量靠打折。Yellow Wood做了三件事:
品类先收窄——把注意力收缩到三个核心品类:沐浴露、止汗露、女性洗发,而不是在几十个SKU里平均用力。 价值重表达——产品包装升级、强调成分和功效,把"便宜大碗"的旧印象,往"平价但有品质感"拉。 货架做平台——Suave在美国6万多家零售门店有陈列,这个渠道网络是独立品牌砸钱也拿不到的。Yellow Wood把它做成平台,再收Flamingo(脱毛品牌)这样的新锐品牌,借Suave的渠道直接铺进沃尔玛、Target、CVS。
2024年,Yellow Wood进一步把Suave和从联合利华接手的Elida Beauty(Q-tips、Pond's、Noxzema等15个品牌)合并成新的平台公司Evermark,年零售额约19亿美元,为未来IPO铺路。
这套逻辑搬去保健品上,Yellow Wood合伙人Dana Schmaltz在公告里讲得很细:Holistic Health旗下品牌在补水、肠道健康、免疫等高增长细分赛道已有布局,拆成独立公司后,可以给每个品牌更多的资源和更快的决策节奏。潜台词不难读:在雀巢时,它们是被忽视的非核心资产;拆出来之后,它们就是平台的全部。
对大众品牌来说,这可能是比留在巨头手里更合适的结局。
自然之宝的中国二十年:为什么三任东家都没把它做起来?
自然之宝的中国故事,是一段二十年里三度易主、即将迎来下一任东家的历史。每一任的打法都不一样,但结果相似——始终没做成一个有独立心智的品牌。
2006到2016年,NBTY亲自做。前期走"高端超市+专柜+营养顾问"的重资产路线,先后签下汤唯、金秀贤代言;后期转攻跨境电商,靠天猫国际渠道跑量。这套打法把品牌做成了"货架上的美国维生素"——消费者知道它是进口的,但除了"大而全"和"便宜",说不清它和其他美国品牌有什么本质区别。
2016到2021年,汤臣倍健接盘。60%持股的合资公司,拿到的是在华永久经营权和商标使用权,本意是借本土渠道能力把生意做大。但合资公司运营未满两年即走向清算——两个品牌的基因差异,比想象中更大:汤臣倍健熟悉的是线下经销商体系和国内品牌玩法,一个美国大众维生素品牌放进来,渠道和品牌的适配度都不高。
2021年到今天,雀巢接手。背靠雀巢健康科学的体系,理论上有全球供应链和研发资源可借力。但这五年里,雀巢中国忙着架构调整、人事更迭和去库存,大众维生素一直排不到业务前列。自然之宝、普丽普莱在中国市场,更像是雀巢健康科学产品矩阵里"顺便卖"的补充,不是主推品。
一个在美国覆盖超过两成家庭、VMS品类排名第二的品牌,为什么在中国就是长不大?
答案不在产品本身,而在品牌心智和渠道环境的错配。美国市场里,自然之宝是大众货架品牌——消费者在CVS、沃尔玛拿一瓶,决策快、复购稳定。但中国保健品市场的竞争逻辑不一样:线上销售占比从2015年的不足两成升至2025年的接近六成,消费者搜的是"麦角硫因""辅酶Q10""益生菌"这种成分词,不是品牌名;跨境渠道里,Swisse靠内容营销和达人分销冲起了量,抖音渠道增速超过七成,传统货架品牌的优势反而在弱化。
货架铺得来,心智抢不到。这是自然之宝中国二十年真正的核心问题,也是每一任东家都绕不过去的坎。
交割空窗期,中国跨境卖家该盯什么?
交易尚待监管批准,预计2027年上半年完成交割。接下来一年半是空窗期。对做跨境保健品的品牌方、渠道商和卖家来说,有三件事值得盯。
跨境业务的运营主体怎么变。 Yellow Wood在中国没有现成团队,自然之宝、普丽普莱的跨境店铺由谁运营、渠道关系如何过渡,目前没有公开方案。如果新东家选择找本地代理重新铺,对现有渠道来说是一次洗牌。
团队能不能稳住。 此刻的雀巢中国,处境本身就在放大不确定性:2026年一季度受婴幼儿配方奶粉召回冲击,大中华区有机增长率跌至-10.6%,二季度反弹至2.0%;过去十四个月里,管理层几乎整体换了一遍。出售完成后,雀巢健康科学在中国手里只剩高端品牌,大众线的本地团队何去何从,直接关系到渠道供货的连续性。
价格体系守不守得住。 Yellow Wood接手大众品牌后,惯用两条路:要么提效控本、收缩不赚钱的SKU;要么走量冲规模、用价格换份额。不管哪条路,跨境渠道的供货价和促销政策都可能生变。
给跨境卖家一条实操建议:交割完成前,不要对这两个品牌的跨境供货关系做长期承诺。库存周期压到半年以内、合作条款缩短到一年一签、代理权续签的条件提前谈——先把不确定因素收窄,再谈增长。
健康产业观察认为,这笔交易把全球保健品资产的分层逻辑摆到了台面上:高端的进,大众的出。同一赛道、同一年,宝洁为科学背书和用户关系付了近六倍年销售额的溢价,雀巢为大众货架的生意打了折——定价分叉的背后,是巨头们对"心智"与"货架"的不同定价。
反过来想,这也是一道留给中国品牌的机会题。Yellow Wood的本事,是把巨头不要的品牌拆出来独立运营、重做营销、补齐创新,再攒成平台退出。中国跨境玩家手里握着另一张牌:全球供应链,加上对内容电商和达人分销的理解。缺的恰恰是这套"把被低估的品牌重新做一遍"的方法论。
当巨头按利润率分拣资产,被分拣出来的那些品牌,正等着有人重新给它们定价。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


