


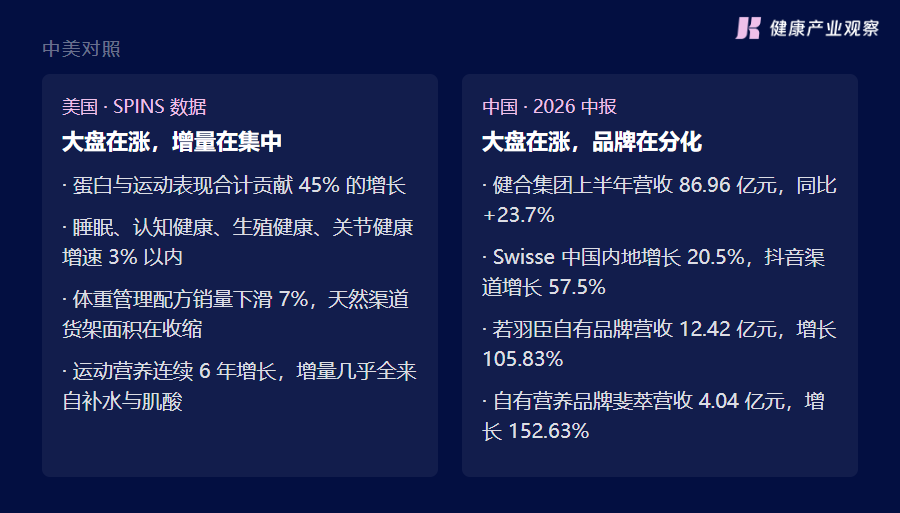
9月10日,美国市场研究机构 SPINS 的研究与洞察负责人 Scott Dicker 在休斯敦的一场行业峰会上给出了一个数字:美国膳食补充剂的增长里,有45%来自蛋白与运动表现两个品类。
“把这两个品类抽掉,画面会不一样。”
演讲的题目是“过去流行什么、现在被什么取代”,但 Dicker 讲得更多的是没跑起来的那一面。生殖健康、睡眠、认知健康、关节健康四类配方的销量增速都在3%以内,关节健康是负增长;体重管理配方销量下滑7%;如果按整个体重管理品类看,下滑幅度在两位数里偏低。
一个行业里近一半的增量压在两个品类上,同时另一批被反复看好的品类集体停滞,这两个现象出现在同一份数据里。
熄火的是哪几类?
SPINS 总部在芝加哥,1995年成立,靠收银台的扫码数据看天然、有机与特种渠道的健康消费品卖得怎么样,客户是品牌方、零售商与投资机构。它的数据只覆盖美国天然与特种渠道的零售端,不等于全美全渠道大盘。Dicker 把销量增速3%以内划为停滞区间。落在这个区间的品类里,不少是过去三四年行业谈得比较多的方向,睡眠和认知健康都排在关注度前列。
他给出的解释是,这些品类的需求没有消失,只是满足方式变了:睡眠类产品正在向情绪支持这个方向走,形态也在跟着改。SPINS 的消费者调研里,46%的 Z 世代受访者表示自己多数时间或一直处在紧张、焦虑的状态。
他在这场演讲里还留下一句判断:运动营养不会年年都站在增长的前排,关节健康迟早会等到属于它的时候——他把关节健康现在的下滑,看作一次早该发生的修正。
运动营养内部的分化一样清楚:这个品类连续6年排在行业增长前列,增量却几乎都来自补水和肌酸两个子类。训练前配方在下滑,家庭渗透率走低;按“第二年销售额超过第一年”这个标准算,它的新品成功率在各子类里排在最后。
Dicker 把一部分原因归结到能量饮料上:同样的成分被做进了饮料形态,日常喝起来更方便,训练前的场景就跟着转了过去。
数据里还有一处容易被忽略的细节:美国天然渠道的补充剂销售出现了多年未见的回落,零售商在缩减货架面积。整个天然渠道里,还在增长的只剩运动营养一个品类。总量在涨、货架在撤,这两件事同时出现在一个渠道里。
中国这边为什么还没冷?
把这两家中国公司的中报和美国的品类数据放在一起,能看出两边走的路不一样。
健合集团8月25日发布的中期业绩里,公司上半年营收86.96亿元、同比增长23.7%,中国市场增长30.9%。成人营养及护理业务里,Swisse 在中国内地增长20.5%,抖音渠道增长57.5%;同一份业绩里,Swisse PLUS 增长18.6%,儿童线 Little Swisse 增长60.2%。
若羽臣8月28日发布的中期业绩显示,上半年营收22.86亿元、同比增长73.29%;自有品牌营收12.42亿元、增长105.83%,占公司营收的54.34%。其中自有营养品牌斐萃营收4.04亿元、增长152.63%——若羽臣在过去几年里从电商代运营转向自有品牌,斐萃是其营养板块的主推品牌,这个增速反映的是一家运营公司的品类切换,不代表全行业。
美国那边讲的是总量在涨、增长集中在少数品类;中国这两份中报讲的是营收在涨、品牌在分化——同一个集团内部,两条产品线的增速就能拉开很大距离,这一点在美国那张品类图上不容易看到。
美国那边冷下来的是品类整体;这两家中国公司涨的是各自的品牌——健合的增长来自 Swisse 在中国内地,若羽臣的增长来自新做起来的斐萃。眼下在美国,差别要看单个品牌和渠道怎么做;国内这两家,增长还落在品牌这一层。
中美两条曲线:增量在集中 vs 品牌在分化
增量挪到了哪里?
同一场演讲里还有一组关于新品成功率的数据:补充剂的新品占比13%,成功率51%,和其他商超品类差不多。平均数之下差别很大:补水和肌酸在创新数量与成功率上都排在前面,训练前配方和体重管理配方两项都靠后。
例外出现在鱼油、其他必需脂肪酸、氨基酸、复合维生素这几类上:这几类上新的产品不多,成功率却不低。复合维生素里跑出来的那部分,共同点是绑定了一个具体健康方向;靠一个通用配方吃下所有人群的写法,在这组数据里没有拿到同样的回报。
GLP-1 那条数据指向另一类需求。Dicker 引用的数据显示,21%的美国家庭中有 GLP-1 使用者;这个群体的整体杂货支出下降6%,同时增加了蛋白、膳食纤维、生鲜和电解质的购买;其中80%的人在服用伴生型补充剂,集中在蛋白、镁、纤维和肠道健康几类。
另一处落差出现在女性向产品上。孕期、生育与女性周期相关的配方,行业投了很多年注意力,销售端却没有同步起来;女性消费者的钱,流向了过去以男性为主力的蛋白和肌酸。问题出在产品定义上:把既有配方换个包装、减一点剂量再标上“女性版”,换不来这群人的复购。这个落差在美国市场已经积累了几年,中国品牌在铺女性向产品线时同样要面对它。
需求端的推力来自消费者自己。SPINS 的调研里,70%的消费者会读配料表;只给复方总量、不标各成分用量的写法在失宠,把用量写清楚的产品在得势。
供给端的闸门在中国这边。9月1日,L-麦角硫因出现在国家卫生健康委员会政务服务平台的新食品原料受理公示里;9月7日,吡咯并喹啉醌二钠盐进了同一张公示。
受理是排队的第一步,离写进配方还有一段距离。
增量不在品类名里
补水与肌酸接走了大部分增量,训练前的场景转去了能量饮料,睡眠配方换了形态——三处变化说的是同一件事:决定增长的是场景,不是品类名。配方的下一轮差异化,多半落在剂型和使用场景的重新设计上。
熄火的品类要分清两种情形:需求还在、销量停滞,和需求在退潮。睡眠属于前者,机会在形态和剂型上;体重管理的下滑更接近后者,还没有新的需求把它拉起来。关节健康是另一类——Dicker 把它视为早该到来的一次修正,需要的只是时间。
新品这条路的赔率也在数据里:创新成功率刚过一半,意味着另一半新品在第二年就掉了队。成功者里反复出现的打法,是把老成分放进一个具体的使用场景。
渠道也在变。按 Dicker 的观察,TikTok 的引流规模在各平台中居前,转化却不如 YouTube 和 Meta;与此同时,约七成的谷歌搜索以不点击任何结果结束,他预计消费者在找产品时,AI 推荐占的份额会在一年内翻一倍。产品资料能不能被机器读懂,正在变成和投放一样重要的事。
几条线指向同一个方向:把老成分放进新场景、新剂型和新的发现渠道,比再找一个新品类更容易拿到增长。其中新成分这一块,在国内要先过审评。
健康产业观察认为,SPINS 这份数据讲的是增长的位置在变:品类货架上的机会在减少,场景、剂型和发现渠道上的机会在增多。国内要往新成分那一段走,得先等麦角硫因与 PQQ 的审评结果——这一步走完之前,那一格在国内还空着。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


