


近日,蒙牛旗下运动营养品牌迈胜完成近亿元 A+ 轮融资,中信农业产业基金、李宁公司与非凡领越出现在新股东名单上。不到一年,这已经是它的第二轮融资。
运动营养是功能食品的一个细分品类,消费者端的健康属性落在训练场景里——产品是补剂,不是日常饮食。一个做运动营养的品牌,怎么把货架一点点搬进了训练场。
健身房力量区旁边通常有一排柜子。过去这里摆着几款蛋白粉和能量饮料,谁的位置好、谁给的扣点多,谁就占住中间那两格。
迈胜把这排柜子重新分了一遍:运动前喝什么、运动中补什么、运动后吃什么,按训练的顺序摆。
一个按“每格能卖多少货”排的货架,变成了按“这个人今天练什么”排的货架。改动看着不大,两套选品逻辑却完全不是一回事。
一瓶不用摇的蛋白饮
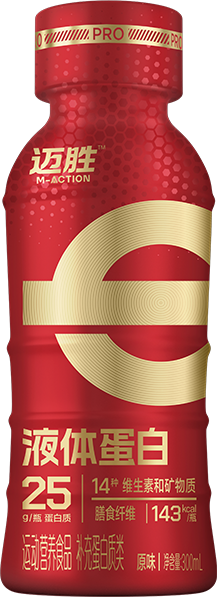
迈胜是 2022 年创立的品牌,2023 年推出第一批产品。切入的第一件事是即饮液体蛋白,不用冲泡,拧开就能喝。
选这个形态,针对的是使用现场。健身房里常见的画面是有人拿摇摇杯兑蛋白粉,摇匀、喝完、再洗杯子;比赛和训练现场很难腾出手做这一套。把门槛降到拧盖这一层,等于把产品从“回家冲一杯”挪到了“当场喝一瓶”。
创始人吴健讲产品时说过,迈胜想做的“不只是提供更多运动营养产品”,而是围绕训练、比赛、恢复和日常生活,给认真运动的人一套方案。这话听着像愿景,落到产品线上就是一条顺序:能量胶、液体盐丸、甜菜根、酸樱桃,分别对应备赛、参赛、赛后三段。
它卖的是一段时间里的补给顺序,产品按阶段排开。
产品形态跟着使用现场走。能不能带着走、要不要加水、喝之前要不要摇,这些细节决定它能不能被塞进训练包。反过来,一个只能在家里冲开喝的产品,很难进到这群人的日常里。
还有一层区别在复购上。按训练计划生活的人,每周练几次、每次练多久、一个月要补多少,基本都是固定的。这类消费由训练节奏带出来,不由广告刺激出来。让人记住一个名字,和让人训练那一刻顺手拿到,是两件看着接近、做法差得远的事:前者靠买流量,后者靠货架和教练。
按训练阶段分区的货架
能量站是迈胜这两年重点在推的动作:在合作场馆里放一组货架,产品的摆放、补货和更新都由品牌自己负责。公司把它描述为“不同于简单的健身房水柜”。
分区之后,一个柜子能容纳更多种类的产品,新品也有固定的位置可放,规则提前定好。
这套安排对场馆一侧也有好处。柜子由品牌负责补货和陈列,场馆提供位置,不用额外安排人手,也不用自己压货。对很多中小场馆来说,这比一个要自己进货、自己看损耗的水柜省事。
对品牌来说,这件事的价值在主动权。产品摆在别人的水柜里,位置要靠谈,今天谈下来明天可能被换掉。货架自己做,位置自己定。当同一套陈列同时出现在几百家场馆的同一个角落,终端陈列就变成了这家公司自己的资产,而不是渠道给的一次机会。
代价也在这里。场馆分散,一家店一天卖不了多少;教练和会员要一个个教育,周期长。铺得越广,前期投入回收得越慢。这条路线的天花板,取决于能不能把单店的产出做起来。
线下投入不会立刻反映到销量上,却会慢慢改变用户在货架前的判断。一个人在场馆里连着几个月看到同一套货架、听同一个教练讲补给,他在别的地方再看到这个品牌,心里已经有答案了。
教练和体能检测
光有货架不够。会员站在柜子前,多数人会先问教练:今天练完该补什么。
迈胜的动作是运动营养学院,把讲师和课程送进合作场馆,给教练和会员做营养培训。
花钱培训别的场馆的员工,短期看不到直接的销量回报。教练的推荐不会立刻变成订单,也没有合同能把推荐固定下来。但从品牌方的角度看,这笔钱买的是推荐位置:会员站在货架前会犹豫,站在教练面前很少犹豫。把课程做进教练的日常工作里,等于每次训练之后都有一个提醒。
同一套思路落在另一个场景里,就是运动机能实验室:给运动者做体能检测,测完给出训练和补给的调整方向。检测本身不卖货,但它把品牌放在了训练链条的前面,先知道这个人练得怎么样,再谈他该补什么。
线上还有一套内容账号,做训练、补给和恢复的内容。这三件事看起来分散,指向的是同一个位置:在用户掏出钱包之前,先出现在他的训练日常里。
不同渠道的竞争重点也不一样。商超货架上拼的是被看见,谁的位置显眼谁占优势;训练场馆里拼的是被信任,谁的方案被教练认可,谁才进得了会员的补给清单。
这些线下动作解决的是获客和习惯养成,成交的主场仍在线上。蒙牛中报对迈胜渠道的描述是“以 DTC 渠道为核心,逐步拓展会员制零售、专业运动渠道及线下经销网络”。
这轮钱不买流量
消费品牌拿了融资,钱的去向常见三类:扩产能、铺渠道、做营销,营销预算里的大头往往是线上买流量。迈胜公布的 A+ 轮资金用途是五项:产品研发、专业运动场景建设、用户科普教育、渠道拓展、供应链与组织能力升级——买流量不在里面。
五项里要单说的是用户科普教育。研发、场景、渠道、供应链,这几项在消费品融资清单里都常见;把用户教育单列成一项的不多。它出现在这里,和前面场馆、学院、检测那几件事是同一套思路:先把认知做起来,再谈转化效率。
中信农业产业基金总经理郑先越的说法是,随着越来越多人从“参与运动”走向长期、规律和科学训练,运动营养对应的“不只是单一产品需求”。产业方选在这个时间点进来,看的是训练这件事正在从少数人的爱好变成日常习惯。
补剂的消费场景在从赛场往外扩:备赛期的补给围着赛事走,日常训练的补给每周都在发生。频率一变,产品形态和渠道打法都得跟着改——这也解释了它的钱为什么没花在买流量上,而是花在场馆和教练上。
股东名单是一张资源清单
这笔融资里有一层关系:仙乐健康持有迈胜 16.67% 的股权,并且在五名董事里占了一个席位。代工方进了品牌的董事会。
财务投资给的是钱,产业投资给的是产能、剂型配方和供应链的排期优先级。剂型迭代速度直接决定一个运动营养品牌的上新节奏,而新剂型能不能做、做出来稳不稳,主动权在代工厂手里。
蒙牛是控股股东,给的是研发平台、供应链和品控体系;李宁公司和非凡领越来自体育用品侧,能接上运动人群和场馆资源;中信农业是产业资本;高瓴创投是财务投资。每一家股东的位置,都对应品牌接下来要补的一块能力。股东名单的价值不在钱,在这家公司接下来能调用哪些资源。
新品牌选投资人,钱是靠后考虑的那一项。同样一笔融资,钱从产业方来还是从财务方来,决定了后面三年是自己从零搭供应链,还是直接接入一条已经跑通的产线;是自己一个个找场馆谈合作,还是通过体育用品方的渠道批量推进。
对刚起步的品牌,顺序可能反过来:先拿财务投资把产品跑通,再拿产业投资把规模铺开。迈胜的顺序是先有蒙牛的产研底子,再接体育人群资源。
这层变化有两个参照:第一,从这一个案例看,产业方的产能资源正在往少数品牌身上集中——拿到产业方投资的品牌,上新速度和成本结构会和纯独立融资的品牌拉开距离;第二,代工方从卖产能变成卖股权加产能,意味着这个品类的代工关系正在从一年一谈的订单,变成几年绑在一起的利益共同体。
运动营养品牌的第一轮竞争发生在电商平台,比的是谁买流量的效率高、谁能冲到类目榜前面。迈胜走的是另一条路:第二轮竞争正在往线下转——比谁先占住训练场里的那个人,谁先让教练和会员在训练日常里习惯自己的产品。
对所有做运动营养的品牌来说,线上榜单的位置是花钱买来的,训练场里的位置是靠一场一场培训、一家一家场馆铺出来的。前者见效快、对手也快;后者见效慢,但一旦铺进去,很难被买一波流量挤掉。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


