


8月底,仙乐健康披露2026年半年度报告:营业收入20.52亿元,同比基本持平,归母净利润1.53亿元。单看数字平淡,拆开区域一看,这张中报信息量很大——中国、美洲两个大盘子在缩,欧洲、亚太在涨,四大区域毛利率同时抬升。
营养健康食品代工(CDMO)是品牌方绕不开的上游环节,而仙乐健康是少数把代工生意做到全球的中国公司。它怎么布局、怎么被关税和监管敲打、又怎么应对,直接关系到品牌方怎么选供应商、怎么看代工这个赛道。
在多数人的印象里,代工是一桩窝在国内卷价格的生意。仙乐健康给出的是另一个样本:今年上半年20.52亿元营收里,六成来自海外。
一家从汕头走出来的代工厂,挤进了全球营养健康食品CDMO的头部牌桌。当一家代工厂不再靠"便宜"吃饭,它的下半场拼什么?
四张区域成绩单
仙乐健康这份中报,值得细看的不是总数,是区域分化。
中国区8.02亿元,同比下滑2.02%。公司在半年报里给了原因:行业监管政策趋严,部分客户对新品上市和营销投入更趋审慎,订单释放节奏放缓。
美洲区6.54亿元,同比下滑13.93%,原因是美国关税政策变化对出口业务的影响。
欧洲区4.02亿元,同比增长11.74%,是四大区域里增速靠前的一块。
亚太及其他地区1.95亿元,同比增长86.79%,主要靠澳新核心客户合作深化和软胶囊放量。
四张成绩单,恰好互为对冲:关税打美洲,监管压中国,欧洲和亚太顶上。
这就是"区域对冲"——用全球多点布局,消化单一市场的政策和周期波动。 美洲被关税压了13.93%,欧洲和亚太的增量补上了;国内新品节奏放缓,海外成熟市场的现金流兜住了。这种对冲不是刻意设计的,是在一个区域一个区域踩过坑之后,自然长出来的结构。
更值钱的信号在毛利率。四大区域毛利率全线提升——中国区36.48%,欧洲区34.14%,美洲区30.82%(同比提升2.42个百分点),亚太区37.73%。收入结构变了,利润率反而往上走,说明缩掉的订单是低毛利的,涨起来的订单是值钱的。
健观梳理这份中报发现,仙乐健康的生意正在从"规模驱动"转向"结构驱动"。收入几乎原地踏步,但内部的肌肉在换。
一句话:这是一场不声张的区域大挪移。
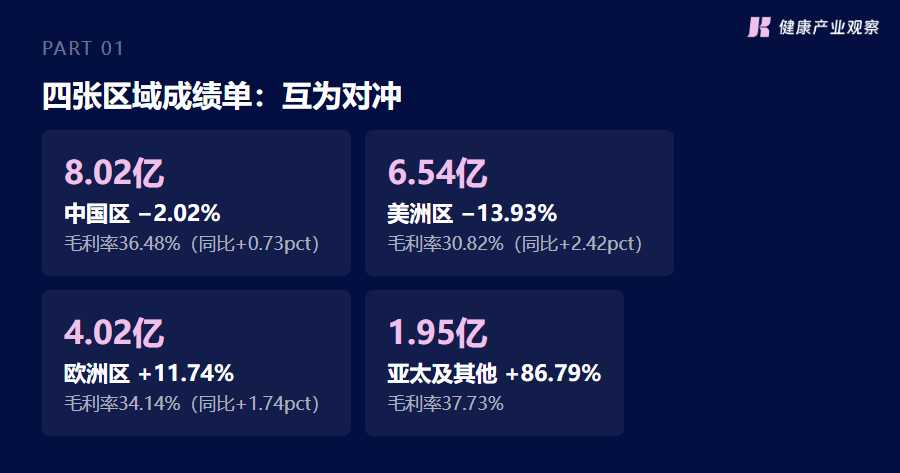
2026上半年四大区域成绩单:互为对冲
卖产能,不如卖方案
据华夏时报报道引述的业内数据,营养健康食品CDMO业务毛利率约30%,净利率在5%到10%之间,纯OEM模式还要更低。仙乐健康的产品结构也印证了这一点——软胶囊贡献了近一半收入,软糖占23.77%,都是典型的制造生意。
但这家公司花了十年,试图把"制造生意"改成"方案生意"。
2016年卖掉千林品牌,给出了一个明确的信号:放弃自己的品牌梦,把资源全部押给客户。此后仙乐的商业模式从单纯的OEM(按客户图纸生产),演进到ODM(自主开发、向客户推荐方案)和CDM(按客户需求定制开发),再到今天招股书里写的"从概念到市场的端到端解决方案"。
支撑这个转变的,是一座配方库:184项全球专利、超过6000种成熟配方、年均新品储备约700款。客户不用从零开始,可以从库里直接调方案。
欧洲市场成了试验场。公司在欧洲搭建了RTG成熟配方快速上市平台,推出LifeChews®、FizzyBits®微泡片等新品平台,把"帮客户造产品"升级成"帮客户快速上市"。上半年欧洲区毛利率提升1.74个百分点,是四大区域里改善幅度靠前的一块,这套打法正在兑现。
招股书里有一句战略表述:"In Global, for Local"——全球视野,本地交付。翻译成白话:客户在哪个市场卖,我就在哪个市场有工厂、有配方、有法规能力。
代工厂的竞争,已经从"谁的产线便宜",变成了"谁的方案多、谁的反应快"。
把工厂开到客户的主场
方案生意的底气,是产能离客户足够近。仙乐健康1993年在汕头起家,前身是仙乐制药;真正的全球化,是从2016年那笔德国收购开始的。如今它在全球拥有七个生产基地、五个研发中心,横跨中国(汕头、马鞍山、珠海)、德国、美国和在建的泰国。
这条全球化路线图,是一连串收购和建厂铺出来的:
2016年收购德国Ayanda,拿下欧洲五大软胶囊制造商之一的产能,这是仙乐扎进欧洲市场的一块基石。2019年在深交所上市,融资补血。2022年斥资8.47亿元收购美国Best Formulations 71.4%股权、2023年初完成交割,切入美国市场——这笔交易带来了美国本土的客户资源和产能,也在账上形成了2.41亿元商誉;到2025年9月末,公司商誉总额已达4.32亿元,其中近六成压在美国业务板块。
如今美国工厂软糖二线建成投用,软胶囊车间完成了夏季连续生产改造。泰国的基地预计2027年竣工,规划年产能24亿粒软糖,直接对准东南亚这个增速靠前的市场。
把工厂开到客户的主场,好处是避开单一市场的政策风险——美国的关税,可以由欧洲和亚太的产能来兜。代价同样真实:全球化是重资产游戏,前期投入大、回收周期长。
这笔账在2025年的报表上算得很清楚。当年归母净利润从3.25亿元降到1.37亿元,公司在业绩预告里给出的解释是:因个人护理业务与主业协同有限,拟处置该板块,对截至2025年末相关资产计提减值1.95亿元;再加上对参股品牌代运营公司湖北怡本荟的长期股权投资计提减值5654.73万元,全年合计减值2.52亿元。公司的说法是"战略瘦身",把资源集中回营养健康主业。
一次断臂,换报表干净。值不值,要看2026年之后的利润怎么走。
代工厂背上的客户
拆到这里,仙乐健康的模式已经清楚:全球产能+配方平台+大客户名单。但代工生意有一个绕不开的软肋——客户的风险,会顺着供应链爬到代工厂身上。
2026年4月,央视报道跨境电商品牌"澳洲优思益"存在虚构海外产地等问题,产品溯源信息显示生产企业是仙乐健康全资子公司。品牌方惹的祸,代工厂被架到舆论中心。
仙乐健康的回应,是一份教科书式的切割声明:公司仅按合同约定为澳大利亚企业组织生产并完成出口交付,"不参与该澳洲客户的产品销售、宣传及推广环节,亦未对相关行为作出任何授权",并把事件定性为个别品牌在营销环节的问题,不涉及生产制造环节的系统性风险。
法律上切割得干净,商业上却很难真正置身事外。品牌出事,消费者下意识想到的往往是"谁生产的"。代工厂的护城河是信任——客户把配方交给你,消费者把信任押在生产商三个字上;风险也在这里,客户的每一次翻车,都是对这份信任的一次磨损。
这才是代工厂真正的天花板:你可以把合规做到极致,可以不碰销售不碰宣传,但只要你接了一个品牌的单,就要为它的信誉承担连带风险。做乙方的生意,要有甲方的合规审慎——这句话说起来容易,要落到每一个客户的尽调流程里,却是代工厂一场长期的修行。
写在最后
回到开头那组数字:上半年六成收入来自海外,四大区域毛利率同时抬升,而总营收几乎原地踏步。
这三件事放在一起,才是仙乐健康作为样本的价值——它证明了代工生意可以不用低价订单堆规模,而是靠区域结构和方案能力换利润。代价也一并写在报表里:一张2.52亿元的减值账单,提醒这门生意的重资产底色从未消失。
代工行业过去三十年的逻辑,是"谁便宜谁接订单"。但关税壁垒、区域监管、品牌合规风险这三个变量,正在把这个逻辑反过来:现在的客户选代工厂,先看的不是你产线开价多少,是你在目标市场有没有落地能力、有没有抗风险的底子、合规有没有出过纰漏。
健康产业观察认为,代工生意的下半场,拼的不是产线的长度,是三样东西:全球交付网络、配方平台、合规底线。谁能把这三样做深,谁就能在关税和监管的夹缝里,继续赚到利润。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


