


9 月 17 日,好想你接待三家机构的特定对象调研,次日披露的投关记录里,把一项叫“联盟商”的新模式从概念讲到了操作层面——把经销商从压货对象,改造成礼品场景的服务商。这家公司在商超里的身份一直有点模糊:红枣摆在南北干货区,可它和阿胶一样,都在食药物质目录里。这层身份错位,是它这次动渠道的起点。
在会员店的试吃台前,一锅烤枣正散着热气。这个场景里,成交靠的是香气和便利,不是“滋补”这两个字的说服力。
这份记录里,公司用“现场烤枣试吃、通过香气形成排队效应”这样的表述,描述它在山姆会员店做的事。
红枣有两个身份。在国家卫健委发布的食药物质目录里,大枣是最早收录的品种,与阿胶、枸杞子并列;但在商超的货架上,它长期和木耳、香菇待在一起,归在南北干货区。两个身份不重合的地方,就是这门生意的天花板。
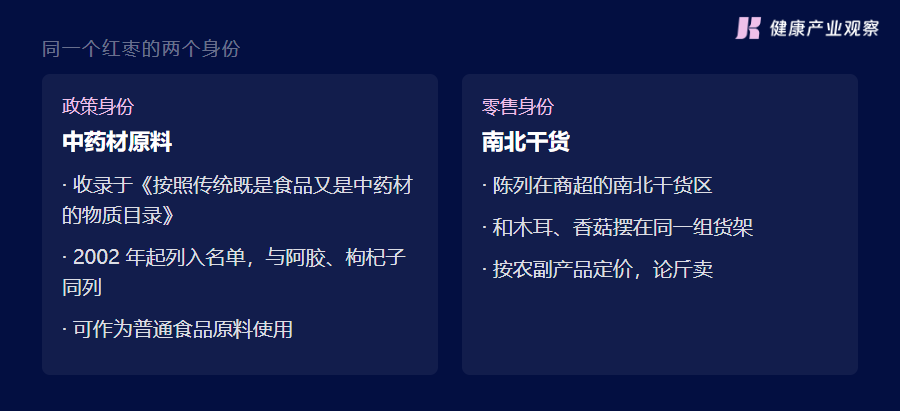
同一个红枣的两种身份:政策目录里的中药材原料,货架上的南北干货
一个卖枣的公司,为什么要改经销商的名字
好想你做的是一门典型的农产品生意。红枣是原料,过去的核心动作是把原料做成产品,再通过经销商压到终端。停在干货区这个身份上,生意就有明确的上限:原料本身溢价空间薄,渠道加价的空间也有限,中秋、国庆、年货节这三个节点一过,散货红枣的需求就回到平销,很难撑起持续的利润。
2026 年上半年,好想你产品销售收入 6.61 亿元,增长 11.32%;可主业经营利润仍为负,亏 341.91 万元,比去年同期减亏了 764.71 万元。收入在涨,亏损在收窄,但主业至今没有跨过盈亏线。
于是公司把重心压在了“礼品”两个字上。上半年礼品收入同比增长 13%,成为这家公司反复强调的战略方向。红枣当食材卖,一斤没多少钱;装进礼盒、摆进礼赠场景,客单价和利润空间完全不同。好想你在山姆的礼盒线里,阿胶黑金枣这个品名把两个食药物质品种写在了一起。
但礼品生意要有人去经营本地的婚庆、节庆、团购这些场景,要有人懂本地市场的送礼逻辑。传统“压货—返利”式经销商关系,给不了这个。于是有了“联盟商”这个名字。
从压货到教方法,联盟商接的是下一棒
在这份投关记录里,公司把联盟商模式的逻辑讲得比较清楚:希望和合作伙伴构建“共建、共享、共担、共赢”的长期事业共同体,从商品供给、激励政策、市场推广赋能、运营能力输出、配套服务保障五个维度,给联盟商提供扶持。
五项扶持:商品供给管货,激励政策管分钱,市场推广赋能给物料,运营能力输出教方法,配套服务保障出了问题有人兜底。核心就一条:经销商不靠价差赚钱,靠服务礼品场景赚钱。
快消行业的渠道关系已经迭代过好几轮。娃哈哈的联销体捆的是资金和忠诚度,经销商先打款、交保证金,换区域独家;深度分销年代拼的是终端执行力,厂家派人帮经销商跑店、理货架。
联盟商要补的是场景运营能力。经销商不能只会卖货,还得会经营婚庆、节庆、团购这些场景。农产品品牌走到这一步比快消慢——原料属性重、产品标准化程度低、经销商体量也小,想帮也使不上劲。
价差模式下,经销商和厂家是两头算账的关系。厂家想把货压进渠道占住资金,经销商想低价拿货、旺季高价走量,赚的是进出之间的差价。转向场景服务之后,经销商赚的是经营本地礼品场景的钱,厂家的货只是他做生意的载体。账还是各算各的,但中间多了一块要双方一起做出来的利润。
山姆的数据,移不到联盟商身上
联盟商面向的是传统经销网络。眼下跑出明确数据的,是山姆、胖东来这些会员商超渠道。
公司在山姆已经合作了 7 款产品。前三款是按规格卖的标品枣(1kg 免洗红枣、2kg 免洗去核红枣、900g 黑金枣),后四款是六合滋养礼、臻品干货礼盒、本草韵藏干货礼盒、阿胶黑金枣,都面向礼赠场景。这七款产品的分工很清楚:标品拉新,礼赠装做客单价。
上半年山姆渠道收入同比增长 47.73%,胖东来渠道同比增长 66.16%,都已经接近 2025 年全年的水平。
但会员店的打法和联盟商不是一回事。山姆这边是好想你自己派人做陈列、做试吃、做内容营销,花自己的人力和费用,直营模式。联盟商是把这套“经营礼品场景”的能力输出给经销商,让经销商自己的人去做。
直营能跑通,不代表经销商能学会。山姆团队公司直接管,人效、考核、费用率都在自己手里;经销商的人是他自己的,工资不是好想你发,考核不是好想你定,会的本事也不一样。能输出的是选品逻辑和陈列方法,输出不了人的能力。
公司在山姆的运营动作写得很细:产品陈列从传统的南北干货区调整到高流量区域,新增现场烤枣试吃,再用小红书等内容平台种草反哺到店。把红枣从干货区挪出来,挪的是位置,换的是身份:从跟木耳香菇做邻居的农副产品,变成摆在礼赠区按份卖的健康食品。
渠道之外,公司在产品端也在做减法。它明确要“逐步出清清单外亏损、低效 SKU”,把全员精力聚焦到清单内的核心创量、创利产品上。下半年重点做强糯香枣、三蒸三制枣、黑金枣这些被公司称为“新质红枣”的品类。
产品减法是给联盟商做的铺垫。SKU 少了,经销商才好卖,不用记几十款产品的卖点,也不用压几十种货。先圈定能撑起礼品溢价的那几个单品,集中资源打透,再把这几个单品的场景打法输出给联盟商。经销商精力有限,单品给得少,每个单品分到的运营资源才够深。
目录放宽了原料,货架得自己换
红枣的身份问题不是好想你一家的事。国家卫健委的食药物质目录已经扩到 106 种。原料端的合法空间这些年一直在放宽,进了目录的品种按普通食品原料管理,出口不再限于药方这一条。但目录给的是合法身份,不解决“在哪卖、怎么卖上价”。
好想你列出的渠道是山姆、胖东来、鸣鸣很忙、专卖店和联盟商。一个药房都没有提。它选的是消费市场。
从干货区搬到礼赠区,要补的是货架之外的东西:产品怎么按场景组套,陈列怎么让人停下来,内容怎么在本地传开。这套能力过去握在商超的采购和运营手里,现在要落到品牌方和经销商身上。
经销商愿不愿意换人,才是坎
模式设计得再好,经销商接不接,得看多投的人力和精力,能不能从礼品场景里赚回来。搬货赚价差,生意结构简单,一个门店加几个人就能转;做场景服务,要养会跑团购、懂本地关系的人,人力成本先垫进去,回报得等场景养起来才看得到。
好想你的经销商里,有一批是开店的,上半年专卖渠道收入 1.88 亿元,增长 7.26%。门店的房租和人工是固定支出,让他们再抽人去做婚庆、节庆这些场景,等于在原成本上再加一层,而新场景的收入还是不确定的。账算得过来的经销商,才会换角色。
好想你自己的经营压力也在推这件事。主业经营利润还在亏损线附近,公司需要一条不靠压货也能把货卖出去的路。联盟商如果能跑通,等于把原本分散在各地的经销资源,重新组织成一整套礼品场景服务网络。
联盟商之外,好想你手里还有别的渠道牌。对鸣鸣很忙的投资,公司给出的口径是“持续推进业务协同发展”,锁定期满后如何处置,管理层表示会“统筹考虑作出决策”,卖或留都没有给出答案。量贩零食和礼品是两条逻辑不同的渠道,一个走性价比走量,一个走场景做溢价。两条线在好想你的渠道盘子里各占什么位置,公司这次没有展开。
还有一层更难处理:联盟商和原有经销商怎么摆。存量经销商里,愿意转型的可以进新体系,不愿意的怎么办:继续按老办法供货,还是把区域让出来?记录里看,公司打算用一套筛选机制来划这条线。规则一旦落地,等于把现有经销商重新筛一遍,能不能平稳过渡,比模式设计更考验人。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


