


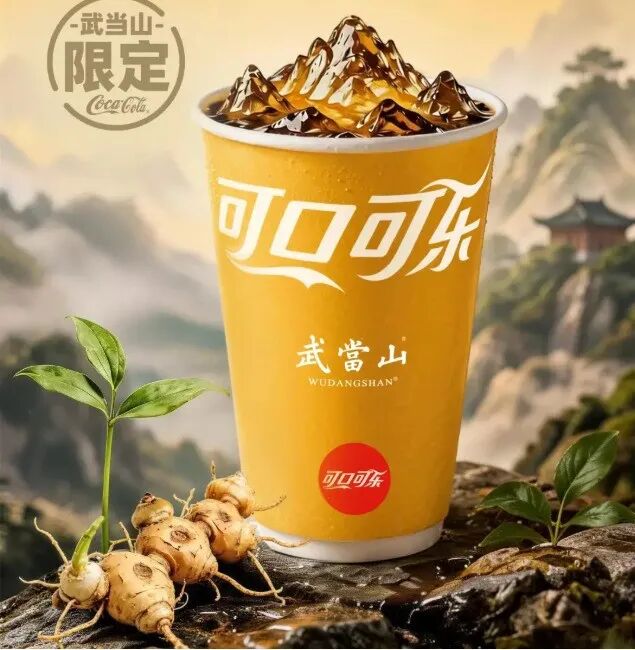
8月中旬,可口可乐联名武当山推出的限定新品「黄精可乐」上市三天即卖断货。可乐里加黄精,图什么?
这款产品8月中旬在武当山线下商店开售:保留碳酸饮料的刺激口感,叠加武当本土鸡头黄精的草本回甘,包装融入武当文化元素。官方介绍里提到一句——"黄精是传统养生中常用的食药材。"用词克制,没讲功效,只交代了食材身份。
放在同一周的新品队列里看,这不是孤立动作。黄山无极雪推出「葛根黄精」锁鲜现泡饮品,用九华山黄精配伍葛根;源制所一口气上新胖大海、决明子、红参红枣三款草本植物饮料;旺旺食技研推出金银花、荷叶、小黄姜四款果蔬汁。
黄精、葛根、胖大海、决明子、金银花——这些药食同源目录里的名字,正在集体从炖汤、泡茶、膏方,走进便利店货架上的饮料瓶。
这不只是某个品牌的偶然选择。同一周里密集出现的葛根、胖大海、决明子、金银花饮品,指向同一个方向。
黄精进入可乐这件事,首先完成的是一次面向大众的成分教育。黄精在药食同源目录里待了二十多年(2002年首批87种之一),过去的消费场景一直贴着中老年和滋补标签,形态以炖汤料、即食膏方、养生茶为主。把它做进可乐,等于用碳酸饮料的渠道和饮用场景,把"黄精"两个字递到年轻消费者嘴边——不必先懂黄精是什么,先尝一口"有点草本回甘的可乐"。类似的成分教育在茶饮赛道已经跑通:罗汉果、金银花、桑葚、五指毛桃陆续进入新式茶饮菜单,年轻人一杯一杯喝着喝着就熟了。即饮饮料是下一个阵地。
更值得琢磨的是品类边界。"碳酸饮料"和"养生"在过去的货架逻辑里是两个世界,黄精可乐把两者拼到了一起。短期看它是限定款、是文旅联名、是社交话题,长期看它在回答一个真问题:消费者到底愿不愿意为"带草本食材的碳酸饮料"多掏钱、掏几次。
这个答案的分量,比一款限定款卖断货重得多。
它会决定下一批药食同源成分进入饮料赛道的节奏——巨头们用限定款探路,真正想抢的是能持续卖下去的品类位置。
还有一层容易被忽略:地域食材的品牌化通路被打开了。武当山不只是联名IP,也是鸡头黄精的核心产地。把"产地+文旅+食材"打包进一个限定产品,地方产业带就多了一条路:黄精不必只走原料批发,它可以直接出现在一瓶印着产地名字、带着地域文化符号的成品饮料里。九华山黄精配伍葛根的现泡茶,逻辑是一样的——食材背后站着产地,产地背后有现成的文化叙事可以借力。
巨头为什么集中在这个时点动手?几个条件确实凑齐了。饮料赛道的健康化叙事走过无糖、低卡两波之后,需要下一个差异化支点,功能成分和草本食材是现成选项。原料池也够用——国家层面药食同源目录已收录106种食药物质,品牌有得挑。消费者端的接受度也被新式茶饮教育过一轮,对"带点草本味"的饮料不再陌生。政策端的松动信号更明确:国家市场监督管理总局8月就桑黄纳入保健食品原料目录作出答复,明确完成技术研究与产品注册后可按程序申报——原料目录的扩围通道正在被打开。
限定款卖断货,不等于品类站稳了。
这个反差容易被话题热度掩盖:三天断货发生在武当山线下、是文旅场景的限定款,买的人里相当一部分是尝鲜和带伴手礼的心态,验证的是话题性和猎奇欲,不是日常复购。黄精可乐如果走出武当山、进入全国便利店货架,还能不能卖动、消费者喝完一瓶还想不想再来一瓶,才是药食同源饮品真正要过的关。
健观发现,近一年跑出来的药食同源饮品,共性只有一个:能站住脚的,场景都够日常——熬夜时喝、吃完饭喝、嗓子不舒服时喝,每一次饮用都对应一个具体场景。至于食材本身稀不稀有、是不是道地产区,反而不是决定复购的核心因素。
场景够日常、口味够大众、价格能接受——这三条有一条站不住,再稀有的食材、再大的IP、再多的话题,也只能停在"卖断货的限定款"。
目录里还有几十种成分没被饮品化。下一款能从"限定款"走到"常青款"的,会是谁?

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


