


一家跨国健康消费品公司在中国卖得更多了;同一份报表里,它所在区域的价格却是负的。
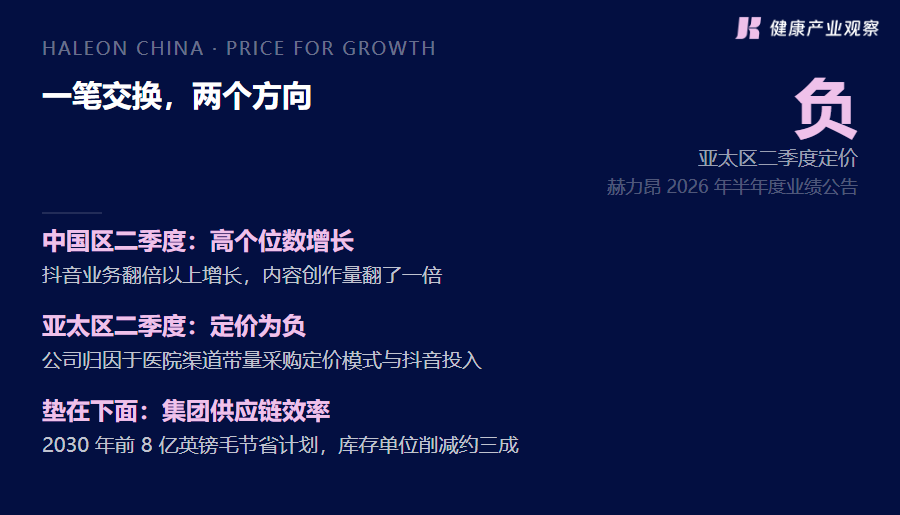
这两个数字出自赫力昂 2026年的半年报,但不在同一个层级上:中国区二季度高个位数增长,是一国的业绩;亚太区二季度价格贡献为负,是一个区域的价格现象。公司首席财务官在业绩沟通中说:"定价在亚太区是负的,我不担心这一点。它来自进入医院渠道——我们在这条渠道上用的是带量采购的定价模式——以及抖音投入。"
医院渠道的带量采购是中国市场的定价规则,抖音也是中国市场的渠道现象。当一家公司在中国的增量主要来自价格不由自己说了算的渠道,这份增量的代价是什么。
医院渠道的价格由招标规则定。内容电商不一样:促销机制决定售价挂多低,投流成本决定这门生意最后还剩多少毛利。这类渠道能带来真实的量,代价是把产品从原来的价格带里拉下来。
增量落在哪个渠道,决定了均价往哪走。医院渠道和抖音,两个渠道的价格带都比药店和货架低——集采价低于零售价,直播间价低于挂牌价。增量从低价格带的渠道来,均价自然被往下带。
中国这一季的增速,有相当一部分是从更低的价格带里换出来的。
量往上,价往下
集团口径和区域口径要分开看。
二季度,赫力昂全球的价格贡献 1.7%、销量与结构贡献 1.4%,两端都在正区间。同一个季度,亚太区的价格是负的。集团整体还在靠价格挣钱,这个区域已经在往外让。
亚太区的拆分把这个"负"字写得更清楚:上半年该区域有机增长 4.7%,其中销量与结构贡献 4.9%。销量与结构的贡献超过了增长总额,剩下那一项——价格——只能是负的。公司没有给出亚太区价格贡献的具体数值,方向由这两个数相减得出。
这个"负"不是学术问题。它意味着:在亚太区,同样一盒产品,今年卖出的均价比去年低。
价格转负的来源,财报没有拆到国别。亚太区还含日本、澳大利亚、印度、东南亚等市场,CFO 只点了两个归因方向,没有给出中国在其中占多少比例。能确定的是,这两个方向都主要发生在中国。
增量集中的两块,都在价格不由品牌说了算的地方。
抖音二季度增长翻倍以上,内容创作量也翻了一倍。中国区二季度提速至高个位数,公司把主要驱动力归给了抖音投入的增加和医院渠道的推进。
医院渠道走的是集中采购,价格由报价竞争定下,采购量事先框定在招标文件里。企业能参与竞争,不能设定规则。消费品渠道谈的是进场费和毛利率,价格由品牌和零售商协商——两套逻辑,企业手里的主动权不一样。
内容电商走的是促销和投流。同一个产品在药房挂牌的价格,跟在直播间里出现的价格可以不是一回事。
规则不在这家公司手里。
把增量放到内容渠道上,是这一批公司的共同动作。国内以药房渠道起家的保健品公司,今年在公开沟通里把兴趣电商列进了重点方向;做跨境营养品的公司同样在往抖音上铺。这条路上挤着不少想在中国做增量的公司。
区别在于各家手里能垫的东西不一样。
一边是量往上走,一边是单位价格往下走,增速就是这两条线相加之后的净结果——量把价格让出去的缺口补上,还有富余。
赫力昂中国的渠道费用去向(数据来源:公司 2026 年半年度业绩公告)
让出去的,垫在下面
价格让出去了,利润有没有跟着让出去?
公司给的答案是:没有。亚太区二季度的价格是负的,但同一区域的毛利率、以及按固定汇率计算的利润率,仍在改善。让出去的是价格,没让出去的是毛利。
再往上一层的集团数,方向一致。上半年调整后营业利润率 24.3%,提升 120 个基点;调整后毛利率 66.5%,提升 140 个基点。报告口径是另一张脸:营业利润 11.72 亿英镑,同比下降 2.6%,原因是 1.69 亿英镑的重组费用。调整后与报告口径两个数字都出自同一份半年报。
垫在下面的是集团层面的供应链效率。公司计划在 2030 年前实现 8 亿英镑的供应链毛节省,做法之一是把 1.3 万个以上的库存单位削减约三成。运营模式的调整也在同一份计划里,预计带来 1.75 亿到 2 亿英镑的年化节省,其中约三分之一落在 2026 年。
这套效率账有具体的构成:公司把三条沿袭自原制药业务的供应链合并成一条,同时在多个市场压缩规格数量,计划给出的年均毛利率改善幅度是 50 到 80 个基点。
效率在这里的作用像一层垫子。它不直接产生收入,也不出现在任何一个市场的价格牌上,但决定了各个市场在价格上还有多少可以让。同一个集团里,效率释放得多的市场,可以承受更大的价格让步去换增量;效率释放得少的市场,价格就只能守。中国这边让出去的那部分,是从这笔账里出的。这也解释了为什么区域价格转负和集团利润率提升能写进同一份报表——两件事各走各的账。
利润率的抬升也不是靠压缩投入换来的。广告与促销费用同比增加 3.2%。Allen 对这件事的说法是:"这一轮利润率的改善不是来自削减投资,也不是来自把价格定得过高。"她把原因归到了供应链上。
规则在前,品牌在后
让价不是没有边界的,两个渠道各有各的底。
医院渠道的底,是招标规则。企业能决定的是报不报、报多少,决定不了规则本身。这类业务的量相对稳定,价格却很难由企业往上调。这条渠道赫力昂在中国一直有,新的是它在这个渠道里增加了投入——投入增加意味着更多产品走集采价,均价会进一步被拉低。
抖音的底,是两回事:一边是投流成本结构,一边是体量还小。
投流、达人、内容制作这些支出记在销售费用里,半年报没有单独披露中国区的费用率。全球广告与促销费用增长 3.2%,而利润率的提升来自供应链效率,两笔账不能互相印证。
内容电商的成本结构,和货架的进场费、陈列费也不是同一类。货架渠道的费用是前置的、一年一签的,年初就能锁定总量;内容渠道的费用跟着投放走,素材要换、达人要换、价格要跟,每一天都在动。钱从货架挪到内容,预算科目变了,管这笔钱的方式也变了。
六成的广告与促销费用已经拨给数字渠道,这笔钱分到几个平台上,财报同样没有给出细分去向。六成是一个篮子,不是一个平台。
体量是另一层边界。电商占赫力昂中国收入约四成,抖音占其中电商的超过一成,两层乘下来,抖音在中国收入里的直接占比还是个位数。
抖音业务翻倍以上增长这个说法,公司已经讲了三次:2026 年 2 月发布 2025 财年业绩时讲过,一季度业绩沟通时讲过,这次半年报又讲了一遍。同一个高增速重复三个季度,说明基数还小;基数小,说明这条渠道还在建规模的阶段,还没到能撑基本盘的时候。
所以抖音这一侧的让价边界,不由规则定,由体量定。这与 CFO 把抖音列为价格转负的原因之一并不矛盾:抖音上单品让价的幅度大,只是盘子还小,摊到整体均价上的拖累有限;它真正的风险不在当下拉低价格,而在做大了之后,投流成本会不会把毛利吃掉。
让出来的量,建下去的厂
让价换回来的是量;比量分量更重的,是公司压在这份量上的厂房。
上海临港的口腔健康工厂 3 月签约,投资 6500 万英镑;苏州的扩产项目预计下半年投产,新增产能 16 亿片/年、新增年产值约 10 亿元。中国和印度新建制造基地的投入合计约 2.4 亿英镑。
价格可以让,费用可以调,厂房建下去要按十年二十年算。用固定资产去承接一个从更低价格带里出来的需求,前提是这个需求不会随着价格回升而消失。
两条时间轴不同步,是这套结构里最容易出问题的地方。内容渠道的上新节奏按周走,工厂的建设周期按年算。临港的工厂 3 月才签约,苏州的扩产要到下半年才投产,而抖音的增长已经连续三个季度在翻倍。中间这段时间,需求跑在产能前面。
需求端有支撑,工厂才落得下去。口腔健康上半年在全球的有机增长是 7.3%,占集团收入约三分之一,是集团内增速靠前的板块;中国市场的口腔护理增速没有单独披露。新工厂投的正是这条产线。
产品层面押的是同一个方向。善存做了按日分装的小包装,钙尔奇把液体剂型做成了主推款,都是按中国用户的使用习惯改过的形态。
产能落地和库存收紧被放在同一份计划里:全球收、本地放。砍掉的是分散在各个市场的长尾规格,留下的是能在一个市场做深的品类。
中印两地的投入方向也不完全一样。中国这一侧落在口腔健康产线上,印度那一侧承接的更多是新兴市场的产能需求。把工厂分散到两个大体量市场,供应半径是缩短了;同一套生产与质量标准,也要在更多工厂里复现。
产能本地化,也意味着一部分订单从跨境进口切到了国内供应链。包材、灌装、检测这类配套环节会先接到单,它们不挑品类、认证周期短;原料和配方环节要跟在后面,因为全球品牌的原料准入标准不会跟着产地一起放低。
而在内容渠道上,国内品牌面对的是同一套投流成本、同一套促销机制。差别在垫在下面的东西:赫力昂让出去的价格,背后有一份全球供应链的效率账;换一家没有这份账的公司,让出去的价格要从自己的毛利里出。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


