


一个英国运动营养品牌,为什么把一位 B 站健身博主的名字,印上了蛋白粉罐子?
9月4日,Myprotein 联名 B 站健身创作者「董哥」(Burn Everything Is Beautiful),推出一款黑糖牛奶味的 Impact Whey 蛋白粉。黑金配色的罐身上印着这位博主的形象,每份 20 克蛋白质、111 卡路里,正在中国区滚动上市。
这位博主在 B 站的中文账号名为「烧毁一切就是美」,英文账号叫 Burn Everything Is Beautiful。粉丝 51.7 万,账号认证为「哔哩哔哩知名运动 UP 主」,曾获东京健美公开赛 75kg 级头名,拥有社会学硕士学位,职业为食品安全诊断士。
这不是 Myprotein 头一回为中国市场单独做产品。此前它推出过樱花奶茶等中国区域限定口味。这次动作的层级变了——从「出一款中国人喜欢的口味」,升级到「把一位本土创作者的名字和脸印上产品」。
口味本地化,人格本地化
B 站上的健身博主,靠内容积累的是「跟着他练」的信任。这份信任平时只能换成播放量和粉丝数,现在能被印成一款实体产品,是另一层兑现。
口味本地化解决的是「好不好喝」。一款黑糖牛奶味,贴合的是中国消费者熟悉的味道记忆。奶茶、黑糖、焦糖,这些是本土茶饮市场培育出的口味心智,把它们搬进蛋白粉,是让一个「洋补剂」先变得「好入口」。但口味可以被复制——今天出黑糖牛奶,明天就有品牌跟进同款风味。
人格本地化解决的是「信不信你」。一位 B 站健身博主的形象印上罐子,等于把他积累的粉丝信任,借给了这罐蛋白粉。粉丝跟着他练了几年,看他演示动作、报训练计划、晒体测数据,这份信任是日积月累攒出来的,不是一句广告词能换来的。品牌要的,正是这份信任的迁移——当粉丝在货架上看到博主的头像,他脑子里冒出的念头是「支持我关注的人」,买蛋白粉成了顺手的事。这份信任,靠口味和折扣买不来。
从樱花奶茶到黑糖牛奶,中间隔着的不只是两种风味,而是本地化路径的一次跃迁:前者是产品层的中国味,后者是信任层的中国人。
口味是皮,人格是骨。
皮可以一件一件换,骨才是撑起一个品牌在本土市场立住的东西。
为什么是 Myprotein 先做
国际运动营养品牌在中国,缺的从来不是产品,是「本土信任」。但不同品牌缺的程度不一样——这决定了谁会最先下场做博主联名。
先看盘子。据博观研究院预计,2025 年中国运动营养市场规模 68 亿元,其中蛋白粉占 62%。这是个已经结束高速扩张的市场——2015 到 2024 年复合增速 22.7%,未来三年预计回落到 7.2%,进入存量竞争阶段。存量市场里,份额从谁手里流向谁手里,比增速更值得看。
Myprotein 走的是「外资性价比」路线。它隶属英国 THG 集团,2004 年在曼彻斯特成立,靠自有工厂和大包装把单价压下来,产品卖到七十多个国家。在中国,它不是小角色:据智研咨询 2025 年调研,运动蛋白粉的品牌份额里,康比特之外就数奥普帝蒙和 Myprotein 这两个海外品牌。
要看懂它这次的动作,得看大盘的流向。据欧睿国际数据,2024 年中国运动营养市场 CR5 达 57.4%,同期全球水平为 19%;国际品牌在中国运动营养市场的整体份额,已经从 2020 年的 40% 降到 2024 年的 30%;肌肉科技(西王食品旗下)从 2022 年的 31.8% 一路跌到 18.7%。
数据显示,乳清蛋白这个核心细分品类更明显:本土双雄康比特、汤臣倍健合计占 26.3%,康比特的份额从 2021 年的 4.4% 升到 13.4%,排在其后的品牌份额则都落在 4.4% 到 7.1% 的窄区间里——国际品牌被挤在中段梯队。
外资阵营整体在退潮,恰恰是这种时候,越要往本土化深处走。
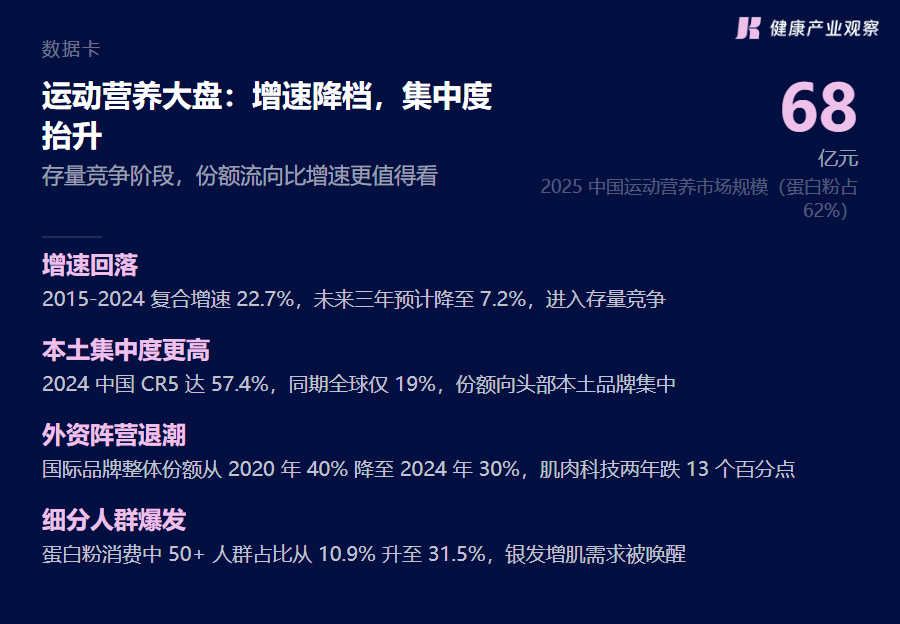
图为 2025 年中国运动营养市场关键数据一览(数据来源:博观研究院/欧睿国际/智研咨询/华源证券研报)
但它的位置尴尬:往上比,ON(奥普帝蒙)靠「金标乳清」攒了二十年专业心智,用户愿意为品牌溢价买单。夹在中间的 Myprotein,既没有 ON 那样的专业认知壁垒,也没有本土品牌的价格优势。
这正是它急需本土信任的原因。一个卡在中间的外资品牌,要触达一个只看 B 站健身内容的年轻人,中间隔着两道墙:一道是「洋品牌会不会不适合中国人」,还有一道是「没听过、凭什么信你」。光靠出一款黑糖牛奶味解决不了深层问题——口味能降低尝试门槛,但解决不了信任问题。
所以它必须找一个「本土人格」来背书。找明星代言太贵,也太泛——请一个流量明星,粉丝是冲人来的,不是冲蛋白粉来的。找一位垂直健身博主,钱花得更准,信任迁移的路径也更短:粉丝对博主的信任,本来就附着在他推荐的每一件东西上;联名只是把这个逻辑再往前推一步,从「他推荐」变成「他本人的联名」,信任的浓度又高了一档。
康比特、汤臣倍健们,起点就是本土。它们懂中国健身人群的价格敏感,懂抖音、B 站上的内容风向,也懂「国货」两个字的分量。这份本土信任,是它们用十几年的渠道和内容一点一点垒起来的。国际品牌想补的,正是这笔它天生没有、短期也垒不出来的本土信任资产。
而且这不是孤立动作。ON 奥普帝蒙6 月官宣力量举全国纪录保持者黄芷茵出任品牌大使——她本人同时是抖音上的健身创作者。两个动作放在一起看,方向是一致的:放弃泛流量明星,转向垂直健身人格。差别只在锚点——ON 押的是「纪录保持者」的竞技背书,Myprotein 押的是「印上罐子」的人格联名。
这个选择跟价格带定位直接相关:走性价比路线的品牌,要的不是高端形象,是「这个人也在用」的信任感。
对照面也很清楚:外资里份额持续下滑的肌肉科技,恰恰是至今没拿出本土人格化动作的那一个——两年跌去十三个百分点。在存量市场里,没有人格锚点的品牌,连解释自己是谁的机会都拿不到。
Stack3d 的报道里没有写销量。但判断这件事值不值,看的是另一个维度——当联名从「换个口味」变成「换个代言人格」,说明国际品牌已经摸到了中国运动营养市场的打法:这里卖的不只是蛋白质,是跟着谁练。
留给国产品牌的题
真正值得国内同行看的,是它开始用国产运动营养品牌一直靠的那套打法,来打中国。
过去几年,本土创作者、本土口味、本土场景,一直是国产运动营养品牌的护城河。它们比国际品牌更懂中国健身人群在抖音、B 站上关注谁,也更快地把一款新品推到用户面前。现在,国际巨头把这套打法学会了。
当国际品牌也开始找本土 KOL、出本土口味,国产运动营养品牌手里还剩什么?
供应链的稳定性是一张牌。康比特等国内品牌背靠本土供应链,在原料涨价周期里,对价格和供货节奏的掌控力比跨境品牌更强。据中国营养保健食品协会数据,WPC80(浓缩乳清蛋白原料)价格过去两年涨了一倍多,国内乳清蛋白自给率不到 10%,大家都在承受涨价压力,但国产品牌因为离工厂更近、库存周转更快,涨幅普遍比纯跨境品牌低一截。
对细分人群需求的响应速度是另一张牌。而且这张牌,国际品牌学起来最难。
有一个变化值得注意:蛋白粉消费中,50 岁以上人群的占比已经从 10.9% 升到 31.5%。中老年增肌、女性身材管理、办公室久坐人群的蛋白补充——这些细分需求,国际品牌的全球产品矩阵里没有对应 SKU。要为一个市场单独开一条产品线,得过总部的立项流程,决策以季度计;国内品牌看到需求、调转产品线,事业部层面就能拍板。
需求端还有一个长期变量:减重人群在放大,而减重期需要更高的蛋白质摄入,2026 年欧洲肥胖研究学会等三家机构发布的联合共识已经把它写进了正式的营养建议。这个人群要的产品形态、价格带和沟通方式,跟传统健身人群完全是两套打法。
反过来看,这单对「董哥」这样的本土创作者,也是一次身份跃迁——从「带货的人」,变成「印在罐子上的人」。品牌借他的信任,他借品牌的背书,各取所需。
国际品牌挑的其实是一种交叉身份:既懂训练,又看得懂成分表。这类人在 B 站上比能带货的健身博主少得多,也更难被对手原样复制一个——这也是为什么联名对象不是粉丝量更大的泛娱乐博主。对国产品牌来说,这条启示比口味本身更值得记:配方会被搬走,人搬不走。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-10
2026-10-09
2026-10-09
2026-09-28
2026-09-24


