


10月7日,若羽臣公告收到中国证监会出具的境外发行上市备案通知书,公司拟发行H股,在香港联合交易所主板挂牌。若羽臣是2011年在广州成立的公司,2020年在深交所上市,起家业务是电商代运营——替宝洁、拜耳这类品牌做店铺运营和分销。
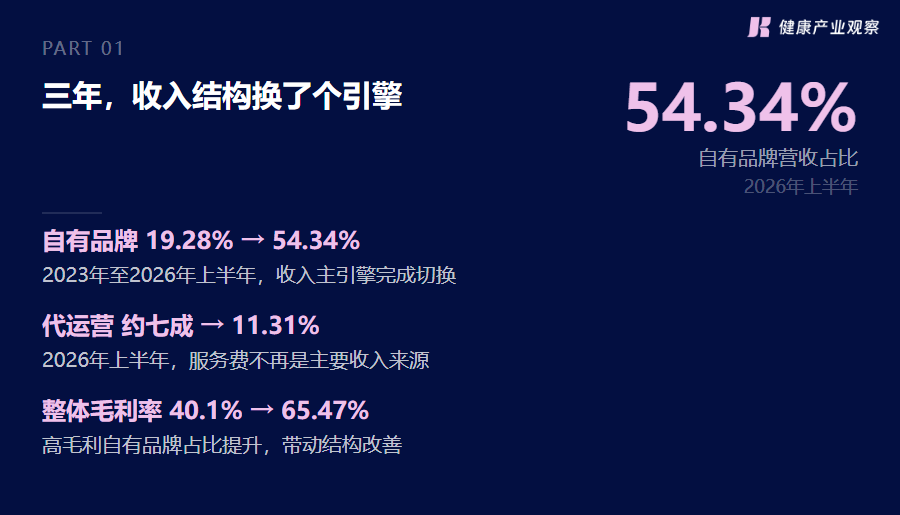
过去三年,它把自己的收入结构改了一遍。按公司披露的口径,2023年自有品牌占营收19.28%;2025年这个数字是52.83%;2026年上半年到54.34%。同一时间,代运营业务的收入占比从约七成降到11.31%。
在健康产业观察看来,若羽臣这次赴港要讲的故事,已经从“我替多少品牌卖过货”,换成了“我自己做的品牌卖得怎么样”。一个服务商转成品牌商,转型里哪些能力是现成的、哪些是新补的课,值得行业来看。
三年收入结构变化 数据来源:公司财报与半年报
代运营那半边,三年缩到一成出头
先把收入的账摊开。
按公司财报披露,2025年若羽臣营收34.32亿元,其中自有品牌收入18.13亿元,占整体营收的52.83%,首次超过代运营业务。
到2026年上半年,结构继续往前走。半年报显示,自有品牌收入12.42亿元,占到54.34%;代运营业务收入2.58亿元,同比减少32%,占比只剩11.31%。
毛利率跟着结构一起动。公司披露,2023年整体毛利率40.1%,2026年上半年到65.47%。原因并不复杂:2025年自有品牌平均毛利率约70%,代运营业务只有36.7%。高毛利那块占比越大,整体数字越好看。
自有品牌卖得快,靠的是抖音。按招股书披露的零售额口径(含渠道加价,与公司营收口径不同),2025年自有品牌通过抖音实现的零售额约17亿元,占自有品牌全渠道零售额的66%。到2026年上半年,抖音占公司整体销售的比例升到51.32%。
从数字上看,这是一次完成度不低的切换。三年时间,收入的主引擎从替别人卖货,换成了自己做的品牌,而且换挡动作完成得干脆。
绽家和斐萃:切进两条还没被占满的货架
承担这次切换的是两个品牌。
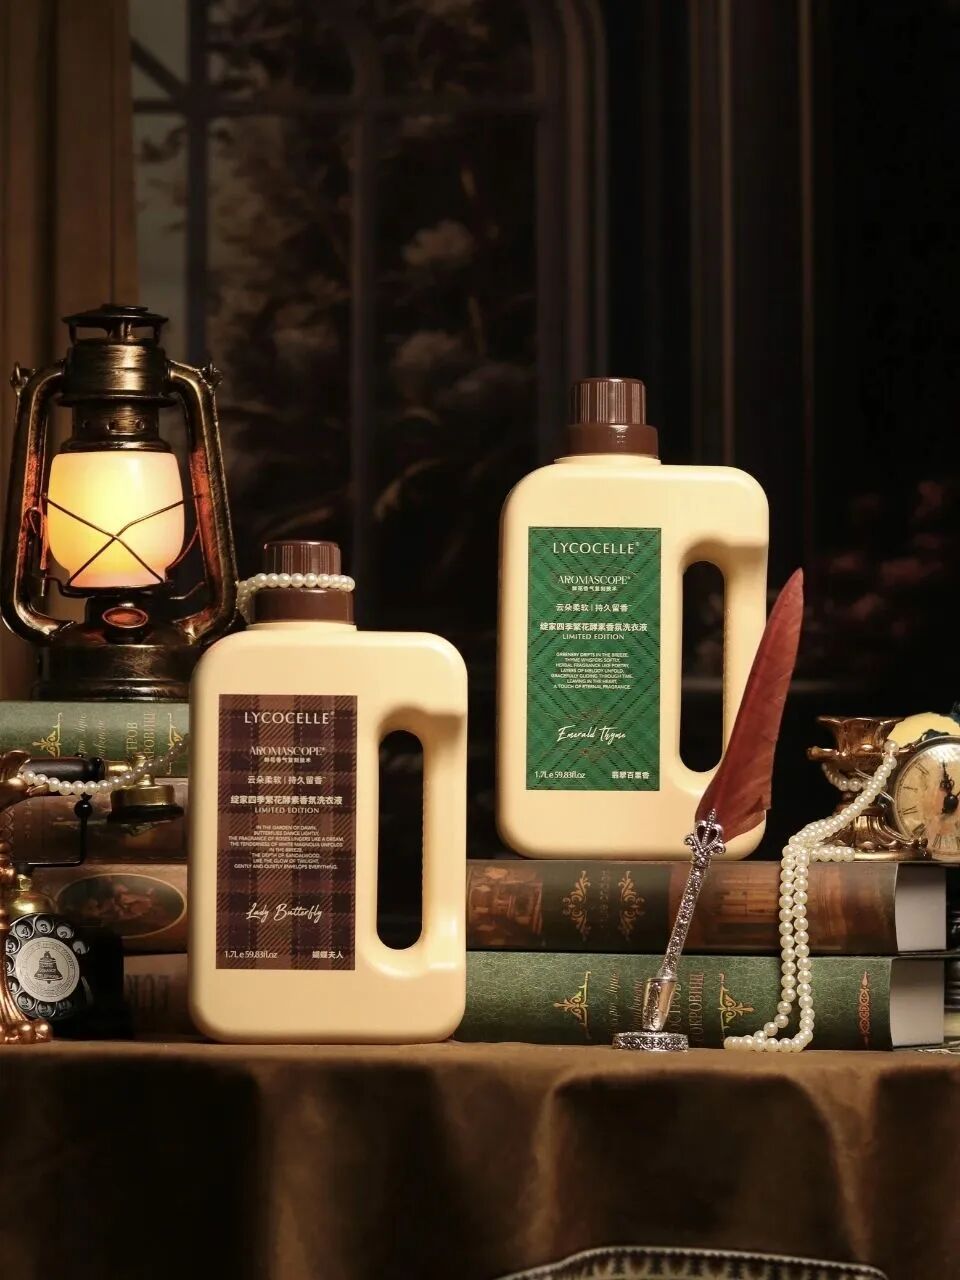
绽家2020年推出,做香氛家居清洁,入口选的是内衣洗衣液。选这一刀的理由很实在:家清品类长期缺少中高端品牌,而愿意为贴身衣物单独护理付钱的消费者已经出现。财报显示,2025年绽家营收10.69亿元,2026年上半年7.40亿元。卖得动的一款是香氛洗衣液,累计出了30多种香型。渠道从线上铺到了山姆、永辉,也进了名创优品的闪电仓。
斐萃2024年9月上线,做口服抗衰,核心单品是麦角硫因成分的小紫瓶。按公司披露,斐萃2025年营收6.96亿元,2026年上半年4.04亿元,在售SKU扩到15款,线下进了屈臣氏、香港万宁、妍丽。它的毛利率是自有品牌里偏高的一个,2026年上半年86.68%。
两个品牌卡的是同一个位置:品类里需求真实存在,但还没有一个中高端品牌把货架占住。
绽家香氛洗衣液
这不是偶然。服务商做品牌最缺的是时间和产品积累,选一个需求已被验证、只是没人做中高端的品类,等于绕开最难的那一环:市场教育。先卖动,再补课,是这条路的标准打法。
渠道上的共同点是线上线下并进:先在线上把单品打透,再带着数据和消费者认知进线下货架,是这一代新品牌的成熟路径,两个品牌走的都是这条线。
成本那半边:品牌建设期的账
若羽臣不是从零开始做品牌的。它把代运营时期攒下的东西直接搬了过来:平台投放、内容生产、消费者运营。这十几年里,它累计服务过超100家国内外品牌,替宝洁、拜耳这类头部品牌做店铺运营和分销,沉淀下来的是一整套流量运营和消费者运营的方法论。公司为此搭了超300人的内容团队和逾200名主播,在抖音建了直播基地。
自有品牌相当于把这套方法论用在了自己的货上:同一批人,同一套工具,卖的东西从别人的换成了自己的。2026年4月30日的机构调研里,若羽臣还提到斐萃会增设达人合作账号和渠道账号,用多个直播间分散流量入口,降低对单一大型直播间的依赖。
能力可以复用,这是“服务商做品牌”这条路能成立的前提。能把货卖出去的那一段是现成的,品牌建设的投入则是新补的课。
半年报显示,2026年上半年公司销售费用11.74亿元,销售费用率升到51.36%。换句话说,每收入2元钱,有超过1元是销售费用,其中八成多是电商平台流量推广费和KOL、KOC佣金。
对于销售费用率的走势,公司的说法是,上升主要源于自有品牌处在品牌建设投入期,随着品牌成熟,整体费用率有望改善。券商的判断和公司一致,也偏乐观。国金证券4月的研报显示,斐萃已开始释放利润,2026年全年品牌利润率有望达到5%。
两方的说法都指向同一个观察点:复购。老客自己回来买的占比越高,品牌的根基越扎实。这个数公开材料里眼下还没有,也是观察这家公司最值得盯的指标。
生产端走的是轻资产路线。两个核心品牌都采用代工模式,报告期内合作的代工企业从13家增至30家,部分关键原料靠外部供应。对运营见长的公司来说,这是代工模式的标准打法:起量快、资产轻,产品环节靠外部协同。
收购补版图:把运营能力用到新标的
自有品牌之外,若羽臣还在用收购补版图。
2026年4月,公司公告以4382.21万美元、约2.99亿元人民币,全资收购高端护肤品牌奥伦纳素100%股权。这个品牌1927年创立,2014年进入中国市场,是有近百年历史的高端护肤品牌。
买它图什么?一位品牌咨询业内人士的说法是,奥伦纳素属于“品牌强、经营弱”的标的,而若羽臣擅长的是运营和渠道。翻译过来就是:品牌资产是现成的,缺的是把它运营起来的能力,这恰好是若羽臣的主场。
买下奥伦纳素之后,若羽臣手里的牌面正好构成互补:绽家在家庭清洁,斐萃在口服保养,奥伦纳素在高端护肤,三条线分别对应家居场景、内服场景和护肤场景,人群有重合也有延展。运营端共用一套团队和渠道打法,品牌之间不打架。
这笔收购接下来的经营数字,会是观察若羽臣运营能力能否跨品类复制的一个样本。
备案只是入场券
把若羽臣放回它的行业里,这次赴港的意味更清楚。代运营这门生意的桥面在变窄。宝洁、欧莱雅这些头部品牌把电商运营权收回、自建数字化团队,服务商能赚的那段差价被压缩。壹网壹创的半年报显示,2026年上半年营收同比下滑19.24%。
同行的转身方式也不一样。宝尊电商买下GAP、HUNTER的中国业务,丽人丽妆孵化玉容初、美壹堂。若羽臣选的是把收入结构整个换掉——不再指望服务费,改赚自己品牌的毛利。
若羽臣的价值不止在它自己。代运营行业这两年集体找第二曲线,路径各不相同,若羽臣给出的样本是:不绕开自己的能力半径,从最熟的品类和渠道切入,用三年时间把收入的引擎换掉。这条路最终成色如何,复购数据会给出答案。但它至少说明了一件事:服务商攒下的能力,是可以带进品牌这门生意里的。

大健康消费领域的垂直生态平台,健观以“报道行业、赋能创新、引领趋势”为核心使命,深耕健康食品、营养保健、健康科技、居家护理、银发经济等核心赛道,构建起“传播-认证-资源-转化”的全链条服务闭环。
 2026-10-14
2026-10-10
2026-10-09
2026-10-09


